東日本橋の店舗兼住宅・倉庫を売却する方法|税金・用途・テナントの確認点
この記事の要点
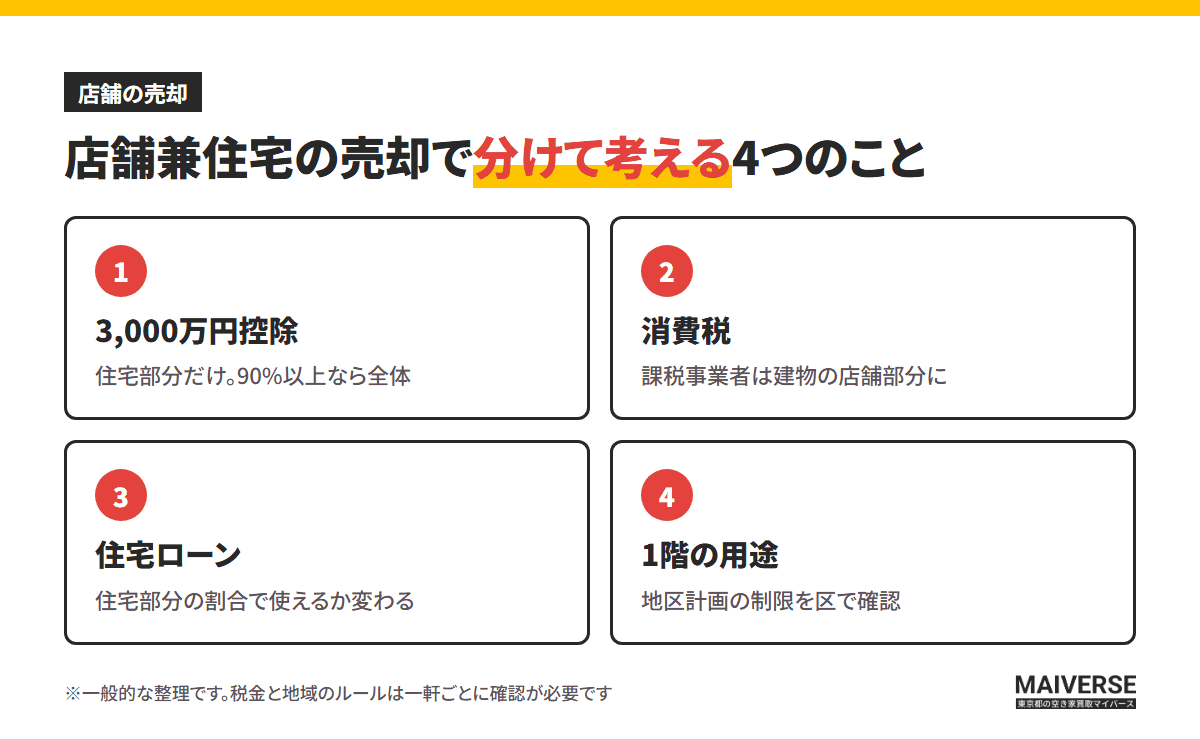
- 店舗兼住宅の3,000万円特別控除は住まいとして使っていた部分にだけ使え、その部分が全体の90%以上なら全体に使える
- 課税事業者が事業用の建物を売ると建物の店舗部分に消費税がかかり、土地の売却は非課税になる
- 東日本橋一〜三丁目や馬喰町・横山町の多くは日本橋問屋街地区地区計画の区域で、1階の用途制限が指定された区域もある
- テナント付きで売るオーナーチェンジでは、貸主の地位と敷金を返す義務が買主に引き継がれる
こんな方に読んでほしい記事です
- 東日本橋・馬喰町・横山町で、1階が店舗や倉庫、上の階が住まいの建物を持っている
- 問屋や店を閉めたあと、建物をそのまま売るか、テナントに貸したまま売るかで迷っている
- 店舗兼住宅を売ったときの税金が、普通の自宅と何が違うのか知りたい
東日本橋・馬喰町の店舗兼住宅や倉庫は、空いたまま、テナントが入ったまま、什器が残ったままでも売ることができます。ただし、普通の自宅と違って「住宅部分」と「店舗・倉庫部分」で税金や住宅ローンの扱いが分かれるため、面積の割合を先に確かめておかないと、手取りの見込みが大きくずれます。
もう1つの分かれ目は、地域のルールです。この一帯の多くは中央区の「日本橋問屋街地区」の地区計画の区域に入っており、1階の用途に制限がかかる場所もあります。この記事では、MAIVERSEが事務所を置く東日本橋の町の成り立ちから、売り方の選び方、税金の計算例、売る前にそろえる資料までを順に整理します。
東日本橋・馬喰町に店舗兼住宅や倉庫が多い理由
日本橋横山町と馬喰町の一帯は、江戸時代から続く問屋街です。都市再生機構(UR)の資料によると、横山町は江戸時代初期に商家が開かれたのが始まりで、和装小物や薬種、書物などの問屋が軒を並べる江戸の代表的な問屋街になりました。旅宿の町だった馬喰町も後に問屋街に広がり、昭和初期には現金問屋が生まれ、日本最大級の衣料品の問屋街へと発展したとされています。
中央区の資料でも、問屋が多く集まっていた横山町・馬喰町付近は、1945年2月25日の空襲で大きな被害を受けたと記録されています。戦後に建て直された建物の多くは、1階を店や荷さばきの場所にし、上の階に事務所や倉庫、家族の住まいを置く形でした。今も残る細長いビルや店舗兼住宅は、その名残です。
同じURの資料では、この地区の課題として、築35年以上の建物が多いこと、敷地が小さく1棟ずつの建て替えが難しいこと、間口が狭く階段の位置に制約があって活用しにくいことが挙げられています。売却を考えるときに価格を左右するのも、まさにこうした建物の条件です。
交通の便はこの地域の強みです。東日本橋駅(都営浅草線)、馬喰横山駅(都営新宿線)、馬喰町駅(JR総武快速線)の3駅が近く、東京駅からも2km圏内にあります。店舗や事務所としての需要に加え、幹線道路沿いでは共同住宅やホテルへの建て替えも進んでおり、買い手の顔ぶれは住宅地とは違ったものになります。
売る前に確かめたい地区計画と1階の用途
中央区は区域の約8割で地区計画(地区ごとに建物の用途や高さ、壁面の位置などを細かく定めた都市計画のルール)を定めています。東日本橋一〜三丁目、日本橋馬喰町一・二丁目、日本橋横山町などは「日本橋問屋街地区地区計画」の区域に含まれ、定住性の高い住宅と商業・業務施設が共存する街を目標にしています。
この地区計画では、前面道路の幅や建物の用途に応じて容積率(敷地面積に対する延べ床面積の割合)の上限が決められ、住宅を含む建物や、幅の狭い道路にしか接していない敷地の建て替えに緩和の仕組みがあります。どの規定が自分の敷地にかかるかは、道路の幅や敷地の位置で変わるため、一軒ごとに中央区の窓口で確認が必要です。
1階を店舗にする決まりがある区域もある
中央区によると、日本橋馬喰町一丁目、日本橋横山町、東日本橋三丁目のうち、地区計画で1階部分の用途制限が指定された区域では、建物の新築や改築、解体、店舗の外観の改修などをするときに、日本橋問屋街デザイン協議会への届出が必要です。確認申請(建物を建てる前に建築基準法に合っているか審査を受ける手続き)を伴う計画なら申請の2か月前まで、伴わない計画なら着工の1か月前までが目安とされています。
売主にとって大事なのは、買主が「1階を住宅に変えて住む」計画を立てても、場所によっては制限にかかるおそれがあることです。買主の使い道が限られれば、検討する人の数も変わります。売り出す前に、自分の建物が制限の区域に入っているかを確かめておくと、買主への説明で慌てずに済みます。
- 01地区計画の区域と内容容積率の上限・緩和、1階の用途制限があるかを区で確認
- 02前面道路の種別と幅建築基準法上の道路か、幅は何mかで建て替えの条件が変わる
- 03防火の規制と建物の構造防火地域・準防火地域の指定と、今の建物が適合しているか
防火地域・準防火地域の指定や用途地域は、中央区の都市計画の情報で調べられます。指定によっては建て替えのときに耐火建築物にする必要があり、建築費が上がるため、建て替え前提の買主ほど細かく確認します。古い店舗兼住宅では、今の基準に合っていない部分があることも珍しくないため、増築や改築の履歴が分かる書類があれば一緒に用意してください。
空室・テナント付き・倉庫で、売り方はどう変わるか
店舗兼住宅や倉庫の売り方は、建物を今どう使っているかで大きく3つに分かれます。どれが有利かは一概に言えず、建物の古さや立地、急ぎ具合によって変わります。
建物の状態と売り方の違い
| 空室で売る | テナント付きで売る | 買取業者に売る | |
|---|---|---|---|
| 主な買主 | 自分で使う事業者・個人 | 投資家 | 不動産会社 |
| 価格の決まり方 | 立地と建物の状態 | 家賃と利回り | 再生後の価値から逆算 |
| 残置物・古さ | 片付けを求められやすい | テナント部分は現状 | 現状のまま相談しやすい |
| 期間の目安 | 数か月〜1年以上 | 数か月程度 | 1〜2か月程度 |
※一般的な目安です。立地・建物の状態・権利関係によって変わります。
テナントが入っているなら「オーナーチェンジ」
1階を店舗として貸している場合は、賃貸借契約を引き継いだまま、建物を投資家などに売ることができます。これをオーナーチェンジと呼びます。民法の規定により、建物の所有権が移ると貸主の地位は買主に移り、テナントから預かっている敷金や保証金を返す義務も買主に引き継がれます。
そのため売買の決済では、預かっている敷金・保証金の額を売買代金から差し引くか、別に精算するのが一般的です。賃貸借契約書、家賃の入金記録、敷金の預かり額、滞納や修繕の約束の有無をそろえておくと、投資家は利回りを計算しやすくなり、価格の根拠もはっきりします。
空室にしてから売りたい場合でも、テナントに出て行ってもらうのは簡単ではありません。借地借家法では、貸主から契約を終わらせるには正当事由(貸主側の事情や立退料の提供などを総合して判断される理由)が必要とされ、話し合いが長引くこともあります。退去を条件にするより、テナント付きのまま売る方が早くまとまる場合があります。
倉庫は「次に何に使えるか」で評価される
問屋の倉庫や荷さばき場として使ってきた建物は、そのままの用途で買う人は限られます。買主は、事務所や店舗、住宅に変えて使えるか、あるいは解体して建て替えられるかを見て価格を考えます。
用途を変える場合、変更後の用途が特殊建築物(飲食店・物販店・ホテル・共同住宅など、不特定多数が使う建物)で、その部分の床面積が200㎡を超えるときは、建築基準法の用途変更の確認申請が必要です。古い倉庫では、建てたときの確認済証や検査済証が残っていないこともあり、その場合は用途変更の手続きに時間と費用がかかります。こうした手間を買主がどう見るかで、価格が変わります。
店舗兼住宅の税金は「住宅部分」と「店舗部分」に分けて考える
自宅を売ったときに使える居住用財産の3,000万円特別控除(マイホームを売った利益から最大3,000万円を差し引ける特例)は、店舗兼住宅では住まいとして使っていた部分にしか使えません。国税庁の確定申告の案内では、居住の用に使っていた部分が全体の90%以上であれば、全体を住まいとして特例を受けられるとされています。
住宅部分の割合は、建物は床面積で、土地は建物の住宅部分の割合に応じて計算します。階段や玄関のように住宅と店舗の両方で使っている部分は、それぞれの専用部分の面積の割合で分けるのが基本です。図面がない古い建物では、まず各階の面積を確かめるところから始まります。
住まいとして使っていた部分が、建物全体の90%以上?
計算例:住宅部分が60%の店舗兼住宅
たとえば、住宅部分が床面積の60%、店舗部分が40%の建物と土地を売り、取得費と売却の費用を差し引いた利益が4,000万円だったとします。土地も同じ割合で分けると、住宅部分の利益は2,400万円、店舗部分の利益は1,600万円です。
住宅部分の2,400万円は、3,000万円控除の範囲に収まるため税金はかかりません。一方、店舗部分の1,600万円には控除が使えず、所有期間が5年を超える長期譲渡所得なら、所得税・復興特別所得税・住民税を合わせて20.315%で、約325万円が税金の目安になります。同じ4,000万円の利益でも、住宅部分が90%以上なら全体に控除が使えるため、割合の確認が手取りに直結します。
なお、3,000万円控除は住まなくなった日から3年を経過する日の属する年の12月31日までに売ることが条件で、親子や夫婦など特別の関係がある人への売却には使えません。所有期間が10年を超える住宅部分には軽減税率の特例もありますが、使える特例の組み合わせには条件があるため、計算は税理士に確認してください。
課税事業者の売主は、建物の店舗部分に消費税がかかる
個人の売主でも、店舗や倉庫を事業に使っていた場合は、売却に消費税がかかることがあります。国税庁によると、事業に使っていた建物などの事業用資産を売った場合も消費税の課税の対象になり、土地の売却は非課税です。
消費税を納めるのは課税事業者(基準期間の課税売上高が1,000万円を超えるなど、消費税を納める義務がある事業者)だけです。免税事業者であれば、事業用の建物を売っても消費税の納税はありません。ただし、事業用の建物を売った金額は売った年の課税売上高に含まれるため、2年後の年に課税事業者になるかどうかの判定に影響することがあります。
店舗兼住宅のように事業と家事の両方に使っていた建物は、国税庁の質疑応答事例で、売却代金を事業用の部分と家事用の部分に合理的に分け、事業用の部分だけを課税の対象にするとされています。たとえば建物の価格が税込1,100万円で、店舗部分が40%なら、店舗部分の税込440万円のうち約40万円が消費税にあたる計算です。実際に納める額は簡易課税などの計算方法によって変わるため、これも目安として考えてください。
法人が持っている店舗や倉庫を売る場合は、法人が課税事業者であれば建物部分すべてに消費税がかかります。いずれの場合も、売買契約書で土地と建物の価格を分けて書いておくことが、消費税の計算の前提になります。
土地と建物の価格の分け方に注意
売買代金を土地と建物に分ける割合は、所得税の取得費や消費税の額に影響します。固定資産税評価額の割合で分けるなどの方法がありますが、根拠のない分け方をすると税務上の問題になることがあるため、契約の前に税理士と確認してください。
買主のローン・建物の古さ・残置物で価格が変わる
店舗兼住宅は、一般の住宅に比べて買主の住宅ローンが使いにくい建物です。住宅金融支援機構の【フラット35】では、併用住宅の住宅部分の床面積が全体の2分の1以上であることが条件の1つになっています。民間の金融機関もそれぞれ基準を設けており、住宅部分が小さい建物は事業用の融資や現金での購入が前提になりやすく、買主の幅が狭まります。
旧耐震とアスベスト
1981年5月31日以前に建築確認を受けた旧耐震基準の建物は、買主が耐震補強や建て替えの費用を見込むため、価格が低くなる傾向があります。戦後から高度成長期に建てられた問屋街のビルには、旧耐震の建物も少なくありません。
古い建物では、アスベスト(石綿)が使われていることもあります。大気汚染防止法により、一定規模以上の解体や改修の工事では、事前調査の結果を自治体などに報告することが義務になっており、建て替えや大きな改修を考える買主は、調査や除去の費用を気にします。売主が設計図書や過去の調査結果を持っていれば、渡すと買主の判断材料になります。
什器・在庫・荷物の残置
店を閉めたあとの建物には、陳列棚や冷蔵設備、看板、売れ残りの在庫、倉庫の荷物が残りがちです。仲介で一般の買主に売る場合は、引き渡しまでに片付けるよう求められることが多く、量によっては処分費が数十万円から100万円を超えることもあります(一般的な目安)。
在庫や設備にリース品や預かり品が混ざっていないかは、売る前に確かめてください。リース会社の物は売主が勝手に処分できず、預かり品は持ち主への返却が必要です。買取業者の中には、残置物があるまま引き取るところもあり、処分の手間を省きたい場合の選択肢になります。
借地・相続・共有がからむときの進め方
古い問屋街では、土地が借地だったり、建物の名義が先代のままだったりすることがあります。こうした事情があっても売ることはできますが、売買の前に整えておく手続きがあります。
借地の上の建物を売るには、借地権の譲渡について地主の承諾が必要です。承諾の際に譲渡承諾料を求められることが多く、借地権価格の1割程度が目安と言われますが、地域や契約によって差があります。地主が承諾しない場合は、裁判所に承諾に代わる許可を求める手続きもあります。
名義が亡くなった親のままの場合は、売る前に相続登記(亡くなった人から相続人へ名義を変える登記)が必要です。相続登記は2024年4月から義務になり、それより前の相続で登記していないものは2027年3月31日までに申請する必要があります。相続した店舗兼住宅について、亡くなった人が住んでいた部分は空き家の3,000万円特別控除の対象になる場合がありますが、建築時期や区分所有の登記の有無などの条件があるため、税理士に確認してください。
兄弟で建物を共有している場合は、建物全体を売るには共有者全員の同意が必要です。店を継いだ人と継がなかった人で意見が分かれることもあるため、売るかどうか、売った代金をどう分けるかを、査定額を見ながら早めに話し合っておくと進めやすくなります。
東日本橋の事務所から、店舗兼住宅・倉庫の売却をご相談いただけます
MAIVERSEは中央区東日本橋に事務所を置き、中央区・墨田区・江戸川区・台東区・江東区の城東エリアに特化した買取会社です。宅地建物取引士が直接ご相談に対応し、地区計画や道路、権利関係の確認から買取まで一貫して担当します。相続した空き家の売却では、遺産分割協議から相続登記・売却完了までの手続き費用を当社が全額負担しており、弁護士・司法書士・税理士とも連携しています。
東日本橋・馬喰町の店舗を売る前に、そろえておきたい資料
店舗兼住宅や倉庫の売却は、普通の自宅より確かめることが多い分、資料がそろっているほど査定の精度が上がり、買主との話も早く進みます。次の順に集めておくと、どの売り方ができ、手取りがいくらになりそうかが見えてきます。
売る前にそろえたい資料
- 登記事項証明書と公図土地・建物の名義、借地か、共有かを確かめる
- 各階の図面と面積住宅部分と店舗・倉庫部分の割合を出す
- 確認済証・検査済証建築時期と、増築や用途変更の履歴を確かめる
- 賃貸借契約書と敷金の記録テナントがいる場合の家賃・敷金・契約期間
- 地区計画と道路の確認区の窓口で1階の用途制限や道路の種別を聞く
※確認済証などが見つからない場合は、区役所で建築計画概要書や台帳記載事項証明を確認できることがあります。
資料がそろったら、空室で売る場合、テナント付きで売る場合、買取の場合を、同じ前提の手取りで並べて比べてください。税金や消費税の見込みは、税理士に面積の割合と所有期間を伝えて確認しておくと安心です。売却の具体的な手順は買取の流れのページにまとめています。
地元の事情を踏まえた相談は、東日本橋・馬喰町エリアの売却相談のページでも受け付けています。問屋をたたんだあとの建物や、使い道に迷っている倉庫も、まずは今の状態のままご相談ください。
参考資料(2026年10月確認)
よくある質問
- Q店舗兼住宅の住宅部分と店舗部分の面積が分かる図面がありません。どうすればいいですか?
- A建物の登記事項証明書で各階の床面積は分かりますが、住宅と店舗の内訳は載っていないことが多いため、現地で測って割合を出す必要があります。税金の計算に使う数字なので、測った図面や写真を残し、税理士に確認してもらうと安心です。
- Q店舗部分を人に貸していた場合も、3,000万円控除は使えますか?
- A3,000万円控除は自分が住まいとして使っていた部分に使う特例のため、人に貸していた店舗部分には使えません。住宅部分の一部を貸していた場合も同じ考え方になるため、使い方の実態を税理士に伝えて確認してください。
- Q問屋をやめて何年も経ちます。店舗部分の売却にも消費税はかかりますか?
- A消費税を納めるかどうかは、売った年の課税事業者かどうかで決まります。事業をやめて免税事業者になっていれば納税はありませんが、廃業届の時期や基準期間の売上によって判定が変わるため、税理士に確認してください。
- Qテナントが家賃を滞納しています。このままでも売れますか?
- A滞納があっても売ることはできますが、投資家は家賃が入らないリスクを価格に反映するため、評価は下がりやすくなります。滞納額や督促の経過を正直に伝え、買主に滞納分の債権を引き継ぐかどうかも契約で決めておく必要があります。
- Q1階が店舗で、2階以上が賃貸住宅のビルも同じように売れますか?
- A建物全体が賃貸なら、自宅の特例は使えず、家賃収入をもとに評価する収益物件として売ることになります。店舗と住宅の賃貸借契約をそれぞれそろえ、空室の有無と家賃の一覧を用意しておくと査定が進めやすくなります。