中央区の相続マンションを空室にすると?管理費・積立金・税金の計算例
この記事の要点
- 相続したマンションは空室でも、管理費・修繕積立金は毎月、固定資産税・都市計画税は毎年1月1日の所有者にかかり続ける
- 管理費と修繕積立金が月3万円、固定資産税・都市計画税が年約23万円という仮定では、年間の持ち出しは約64万円、3年10か月で約245万円になる
- 判断の期限は、相続放棄が3か月、相続税の申告が10か月、取得費加算の特例が相続開始から3年10か月で、空き家の3,000万円控除は区分所有建物が対象外
- 中央区では昭和58年12月31日以前に新築された6戸以上のマンションに管理状況の届出義務があり、売却前に管理組合へ届出や修繕計画を確認できる
こんな方に読んでほしい記事です
- 相続した中央区のマンションに誰も住んでおらず、毎月いくら出ていくのかを具体的に知りたい
- 売るか持ち続けるかを決めきれず、いつまでに判断すればよいのか期限を整理したい
- 管理組合や役所に何を確認すればよいのか、順番を知りたい
相続した中央区のマンションを空室のままにしても、管理費、修繕積立金、固定資産税などは毎月・毎年かかり続けます。たとえば管理費と修繕積立金が合わせて月3万円、固定資産税と都市計画税が年23万円という仮定なら、年間の持ち出しは60万円台です。相続から3年10か月が過ぎるころには、200万円を超える計算になります。
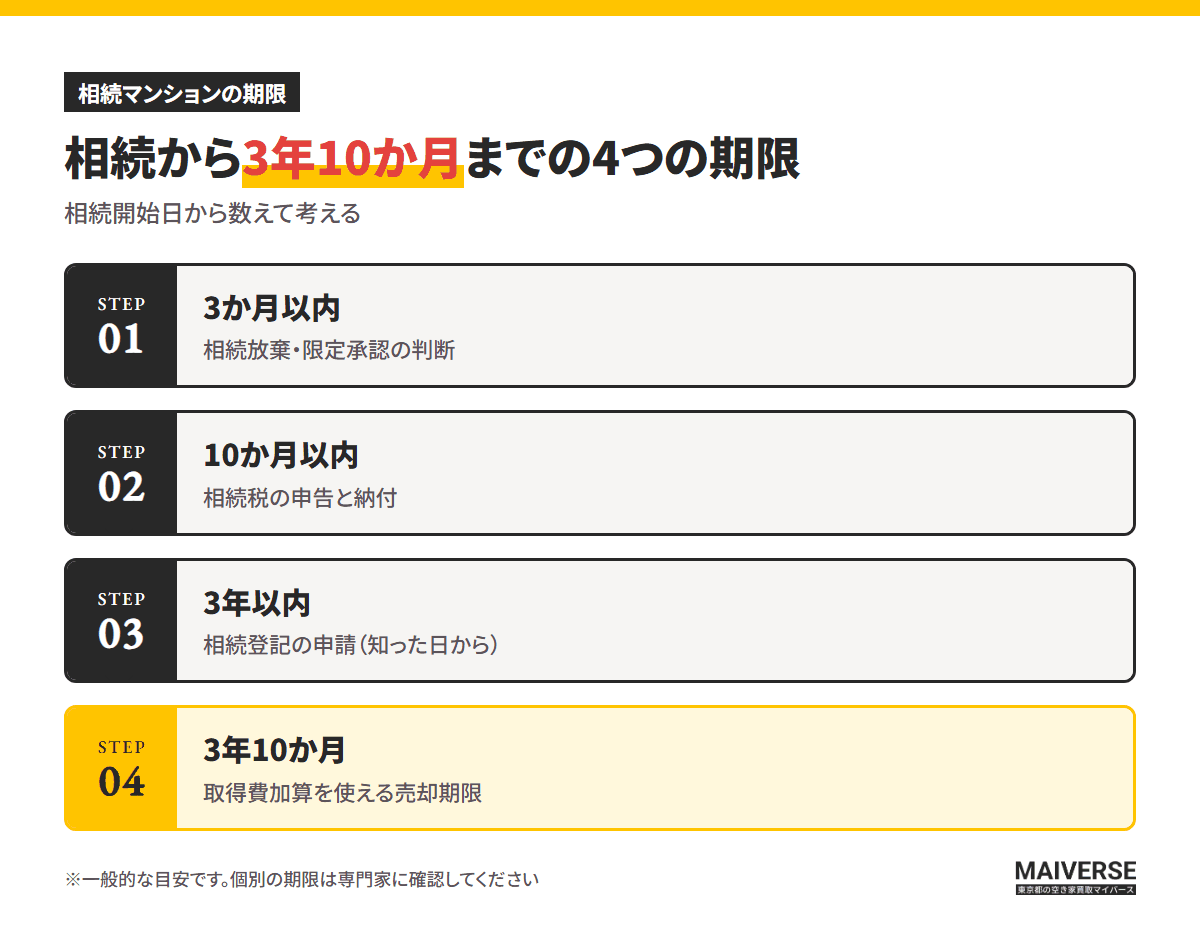
お金の話と同じくらい見落としやすいのが、期限です。相続放棄の3か月、相続税の申告の10か月、相続した不動産を売ったときの取得費加算の特例の3年10か月と、時期によって使える手段が変わります。この記事では、維持費の中身と計算例、期限の整理、売る前に管理組合と区で確認することを、チェックリストの順に書いていきます。
空室でも、毎月・毎年かかり続ける費用の中身
マンションは、誰も住んでいなくても、所有者である限り費用がかかります。大きいのは、管理費、修繕積立金、固定資産税・都市計画税の3つです。
空室でもかかる3つの費用
- 01管理費共用部分の清掃・管理員・共用の電気代などに使われる。毎月
- 02修繕積立金将来の大規模修繕に備えて積み立てる。毎月。値上がりすることがある
- 03固定資産税・都市計画税毎年1月1日の所有者にかかる。年4回の納期
全国の平均と、手元の請求額の見方
国土交通省の令和5年度マンション総合調査によると、1戸あたりの月額の平均は、駐車場使用料などからの充当分を除いて、管理費が約1万1,500円、修繕積立金が約1万3,000円でした。合わせて月2万5,000円前後ですが、これは全国の平均値です。戸数の少ない小さなマンション、エレベーターや共用施設の多い大型マンション、築年数が古く積立金を引き上げてきたマンションでは、金額が大きく変わります。
まずは亡くなった方の通帳の引き落とし明細や、管理組合・管理会社からの通知で、実際の金額を確かめてください。「平均では2万5,000円」という数字より、手元の請求額の方が判断の材料になります。
修繕積立金は、ずっと同じ金額とは限りません。同じ調査では、積み立てている額が長期修繕計画で想定した額を下回っているマンションが36.6%ありました。足りないマンションでは、将来の値上げや、大規模修繕の際の一時金(まとめて追加で集めるお金)につながることがあります。
数字に出にくい、空室ならではの出費
管理費と税金のほかにも、空室には小さな出費が重なります。火災保険(室内の設備や、水漏れで階下に損害を与えた場合の賠償に備える保険。契約により範囲が異なります)、電気・ガス・水道の基本料金、郵便物の確認や換気のための往復の交通費などです。
一つひとつは小さくても、年単位では数万円になります。使っていない部屋でも、水漏れのような事故は起こり得ます。保険を解約して費用を削る前に、補償の範囲を確かめておく必要があります。
計算例:空室のまま持つと、3年10か月でいくらになるか
説明のための仮定を置いて計算します。専有面積40㎡台、築30年前後のマンションで、管理費が月1万5,000円、修繕積立金が月1万5,000円(全国平均よりやや高めに置いた仮定)です。固定資産税評価額は、敷地(土地の持分)が1,800万円、建物が1,000万円とします。
固定資産税は、小規模住宅用地(住宅1戸につき200㎡までの敷地)の特例で土地の課税標準が評価額の6分の1になるため、(1,800万円÷6+1,000万円)×1.4%=約18.2万円です。都市計画税は土地が3分の1になり、(1,800万円÷3+1,000万円)×0.3%=約4.8万円です。合わせて年約23万円になります。
管理費と修繕積立金は月3万円で年36万円です。保険・光熱の基本料・交通費などを年5万円と置くと、年間の持ち出しは約64万円、月に直すと約5.3万円になります。
空室で持ち続けた場合の累計
※管理費・修繕積立金は月3万円、固定資産税・都市計画税は年約23万円、その他は年5万円とした仮定の簡易計算です。評価額や税額の調整は物件ごとに異なります。
この仮定では、3年10か月で約245万円、5年で約320万円です。売却価格がこの額に近い物件なら、売れるまでの間に維持費で売却代金の相当部分が消えることになります。反対に、価格が十分にあるなら、数か月の違いは大きな問題にならないかもしれません。
実際の金額は、毎年6月ごろに届く固定資産税・都市計画税の納税通知書(課税明細書)と、管理組合の請求書を並べると、ご自身の物件の数字で同じ計算ができます。計算してみて、年間の額が売却時の手取りの何割にあたるかを見ておくと、判断が進みます。
名義と届出:相続した後、誰に請求され、誰に課税されるのか
固定資産税・都市計画税は、毎年1月1日に固定資産課税台帳に所有者として登録されている人にかかります。東京都主税局の案内では、所有者が亡くなった年の納税義務は、一般的に相続人に引き継がれるとされています。
名義変更(相続登記)をしないまま放置しても、課税は止まりません。登記を3か月以内に変更できない場合は、物件のある区を管轄する都税事務所に、現所有者申告書を提出します。期限は、自分が現所有者になったと知った日から3か月です。
相続人が複数いて、遺産分割も遺言もない場合は、法定相続人の全員が現所有者となり、共同して納税する立場になります。申告は代表者1人がまとめて出すこともでき、その場合は納税通知書が代表者に届きます。ただし、この申告で登記の名義が変わるわけではありません。名義は法務局での相続登記で変えます。
相続登記は、知った日から3年以内の義務
相続登記は2024年4月から義務になり、相続で取得したと知った日から3年以内の申請が必要です。売却するには、いずれにしても名義を相続人に変えておく必要があります。固定資産税の通知先の整理も、名義が決まると進めやすくなります。
相続人が複数で、誰が引き継ぐかが決まっていない場合は、売却や賃貸に全員の同意が要るため、維持費だけが先に積み上がることがあります。共有のまま売る場合の考え方は、共有持分の売却のコラムにまとめています。
管理組合への届出と、引き落とし口座の見直し
マンションでは、区分所有者(部屋の所有者)が変わったときに、管理組合や管理会社に届け出る定めが管理規約にあるのが通常です。届出が済んでいないと、総会の案内や修繕積立金の値上げの通知が、亡くなった方の宛先に届き続けて、相続人が気づかないことがあります。
管理費の引き落としは、亡くなった方の口座から行われていることが多く、金融機関が死亡を知って口座を止めると、引き落としができなくなります。そのまま放置すると、滞納の扱いになることがあります。口座が止まる前に、管理会社へ連絡して支払方法を切り替えておくのが確実です。
空室であること自体は、住宅用地の特例の外れる理由にならない
東京都主税局の案内では、住宅用地の特例(小規模住宅用地で固定資産税は6分の1、都市計画税は3分の1)の要件は、賦課期日の1月1日に住宅が建っているかどうかです。建物が残っている限り、空室であるだけで特例が外れるわけではありません。
特例が外れるのは、住宅が建っていない土地になった場合などです。マンションの敷地の税額は持分に応じて各住戸に按分されるため、個別の扱いは物件ごとに都税事務所で確認が必要です。
決める期限は3つ。3か月、10か月、3年10か月
相続したマンションの対応には、期限のあるものがいくつかあります。期限を過ぎると使えなくなる手段があるため、相続開始日(亡くなった日)から逆算して、カレンダーに書き込んでおくと見通しが立ちます。
3か月以内:相続放棄を考えるなら、最初の期限
相続放棄は、自分が相続人になったと知った時から3か月以内に、家庭裁判所に申述する手続きです。放棄をすると、そのマンションだけでなく、預貯金なども含めたすべての相続財産を受け取れなくなります。「マンションだけ放棄する」ことはできません。
放棄を考えるなら、その前に部屋の家財を処分したり、マンションを売ったりしないでください。相続財産を処分すると、相続を承認したものとみなされるおそれがあります。また、放棄しても、放棄のときにそのマンションを現に占有していた場合は、次の管理者に引き渡すまで保存する義務が残ります(民法940条)。
10か月以内:相続税の申告と、小規模宅地等の特例
相続税の申告と納付は、相続の開始を知った日の翌日から10か月以内です。基礎控除(3,000万円+600万円×法定相続人の数)を超えなければ申告は不要ですが、超える見込みなら、このときまでにマンションをどうするかの方針が必要になります。
国税庁の案内では、小規模宅地等の特例(居住用の宅地の評価額を最大80%減らす特例)は、多くの場合、相続の開始から申告期限まで宅地を保有していることが要件になっています。申告期限前に売ると、この特例は受けられません。マンションの敷地にも適用できる場合があるため、売却の時期は税理士に確認してから決めるのが安全です。
3年10か月以内:取得費加算の特例と、使えない空き家特例
相続した不動産を売って利益が出たときは、相続税のうち、その不動産に対応する額を取得費(売った不動産を手に入れるためにかかった費用)に加算できる特例があります。国税庁の案内では、相続の開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までの売却が対象です。申告期限が10か月後なので、一般には相続開始から3年10か月以内になります。
この特例は、相続税が課税された人が対象です。相続税がかからない場合は使えません。一方、「空き家の3,000万円特別控除」は、区分所有建物登記がされている建物は対象外とされています。戸建てを前提にした説明が多いため、マンションの方は混同しないように注意が必要です。
マンションで使える特例の整理
| 制度 | 期限の目安 | マンション | 注意 |
|---|---|---|---|
| 取得費加算 | 相続開始から3年10か月 | 使える | 相続税を払った人が対象 |
| 空き家の3,000万円控除 | 相続開始から3年後の年末 | 使えない | 区分所有建物は対象外 |
| 小規模宅地等の特例 | 申告期限(10か月)まで保有 | 条件次第 | 期限前に売ると不可 |
※要件の細部は国税庁のタックスアンサーと税理士で確認してください。
売る前に管理組合と区で確認しておく6つのこと
売却の相談をする前に、管理組合や管理会社に聞いておくと、査定額のぶれが小さくなり、買主への説明も早く済みます。次の項目を、聞いた日付とあわせてメモしておくと便利です。
- 管理規約(賃貸や用途の制限、所有者変更の届出)
- 長期修繕計画と、現在の修繕積立金の残高
- 次の大規模修繕の予定時期と、一時金・値上げの有無
- 管理費・修繕積立金の滞納の有無(金額と期間)
- 重要事項調査報告書(売却時に管理会社が出す書類)の発行手順と日数
- 管理状況の届出や、管理計画の認定を受けているか
管理規約では、賃貸が可能か、どんな用途に使えるかが決まっています。貸して維持費をまかなうつもりでも、規約で制限されていることがあります。長期修繕計画と積立残高は、将来の負担を読む手がかりです。残高が計画より少なければ、大規模修繕のときに一時金が必要になる可能性があり、買主も気にする点です。
滞納がある場合、その額は区分所有者が変わっても引き継がれます。相続したマンションに前の所有者の滞納があれば、相続人が精算する形になります。売却では、重要事項調査報告書(管理組合が、滞納額や修繕の状況などを回答する書類)が必要で、発行までに日数がかかることがあります。売却を決めたら、早めに依頼しておくと日程が組みやすくなります。
中央区のマンション管理状況届出制度
中央区では、東京都の条例に基づき、昭和58年12月31日以前に新築された6戸以上のマンションについて、管理組合などが管理状況を届け出ることが義務とされています(令和2年4月開始)。それ以外のマンションも任意で届け出られます。区の案内では、届出は管理状況届出システムへの入力か、届出書の住宅課への郵送・持参で行います。
区はこれとは別に、令和5年7月に「中央区マンション管理適正化推進計画」を施行し、管理計画の認定制度を運用しています。令和6年度から順次、分譲マンションの実態調査も行う予定とされています。相続したマンションが届出の対象かどうか、認定を受けているかは、管理組合に聞くか、中央区の住宅課に確認できます。
築年の古いマンションでは、管理が行き届いているかどうかで買主の見方が変わります。区のマンションの売却全般は、中央区のマンション売却のページでも案内しています。
持ち続ける・貸す・売る。迷ったときの分かれ道
維持費の額と期限が分かったら、残る選択肢は大きく3つです。自分や家族で使う(持ち続ける)、貸す、売る。どれが正解かは、住む予定があるか、賃貸の収支が合うかで分かれます。
今後3年以内に、自分か家族が住む・使う予定がある?
貸す場合は、規約で賃貸が認められているか、家賃から維持費を引いた手取りがいくらか、空室の期間と入居者の対応をどうするかを先に見ておきます。家賃収入には確定申告が必要です。築年が古い部屋では、入居者が決まるまでに設備の修繕が必要になることもあります。
売る場合は、固定資産税や管理費・修繕積立金が、引き渡しの日を境に日割りで精算されるのが一般的です。契約書でどの日を基準にするかを確認してください。家財が残っている、傷みが進んでいる、管理組合の書類を急いで集められないといった事情がある場合は、仲介で時間をかけるより、買取の相談で現状のまま話を進められるか確かめる方法もあります。
買取と仲介のどちらが手元に残るかは、物件の状態と、売却までにかかる期間の維持費で変わります。前の章の計算を使えば、「あと半年かけて仲介で売る」場合の維持費を、具体的な金額で比べられます。
相続したマンションの維持費を止めるために、今月中にやる4つのこと
決められないまま月日が過ぎると、維持費だけが積み上がります。売ると決めていなくても、次の4つは今月のうちに済ませておくと、後の選択肢が広がります。
1つ目は、請求書と通知書を集めることです。管理費・修繕積立金の通知、固定資産税・都市計画税の納税通知書、火災保険の証券を並べ、年間の持ち出しを自分で計算します。2つ目は、名義と届出の確認です。相続登記の準備と、管理組合への届出、現所有者申告書が必要かどうかを確かめます。
3つ目は、期限をカレンダーに書き込むことです。相続開始日から3か月、10か月、3年10か月の日付を出して、売る場合にどの特例が使えるかを税理士に聞いておきます。4つ目は、管理組合への質問と、売却・買取の相談です。前の章の6項目をメモに取り、複数の相手に同じ条件で査定や相談を依頼すると、比べやすくなります。
空室の維持費が気になる段階から、ご相談いただけます
MAIVERSEは、東日本橋に事務所がある、中央区・墨田区・江戸川区・台東区・江東区の城東エリアに特化した買取会社です。宅地建物取引士が直接ご相談に対応し、弁護士・司法書士・税理士とも連携しています。相続した空き家の売却では、遺産分割協議・相続登記にかかる費用を当社が負担しています(物件の種類や状況による条件は、ご相談時に宅建士がご説明します)。
名義や共有の整理、期限の逆算、売却か賃貸かの見通しなど、一人では判断しにくい点があれば、相続の無料相談会でもお受けしています。相続の全体の流れは相続の流れのページに、ご家族の状況を整理したいときは相続トラブルのリスク診断にまとめています。勝どき・晴海方面の物件は、勝どき・晴海エリアの売却相談はこちらからもご覧いただけます。
参考資料(2026年10月確認)
よくある質問
- Q亡くなった親の口座から管理費が引き落とされなくなったら、どうなりますか?
- A金融機関が死亡を知って口座を止めると、管理費・修繕積立金の引き落としができなくなり、そのままだと滞納の扱いになることがあります。管理会社に連絡して、支払方法を振込などに切り替えてください。相続人が立て替えた分は、領収書を残しておくと遺産分割の話し合いで精算しやすくなります。
- Q相続人の一人が管理費や固定資産税を立て替えた場合、他の相続人に請求できますか?
- A遺産分割の話し合いの中で、相続財産の維持にかかった費用として精算の対象にできることがあります。まとまらない場合は、家庭裁判所の調停など法的な手続きになることもあるため、金額と日付が分かる記録を残しておくと進めやすくなります。
- Q相続放棄をしたら、マンションの管理費は払わなくてよいのですか?
- A相続放棄をすると、初めから相続人でなかったものとして扱われるため、そのマンションの管理費・修繕積立金の支払義務は原則として負いません。ただし、放棄のときにその部屋を現に占有していた場合は、次の管理者へ引き渡すまで保存する義務が残ります。放棄の前に家財を処分したり売ったりすると、放棄が認められないおそれもあります。
- Q売却するとき、固定資産税や管理費はどのように精算されますか?
- A固定資産税・都市計画税や管理費・修繕積立金は、引き渡しの日を基準に売主と買主で日割りして精算するのが一般的です。基準日や精算の方法は契約書に書かれるので、契約前に確認してください。
- Q相続税がかからない場合でも、取得費加算の特例は使えますか?
- A取得費加算は、相続税が課税された人が対象のため、相続税がかからない場合は使えません。この場合は売却益そのものに税金がかかるかを、取得費が分かる資料と売却価格から税理士に試算してもらってください。