再建築不可の固定資産税は安くなる?評価の仕組みと見直しの相談先
この記事の要点
- 再建築不可の土地でも固定資産税は自動的に安くならず、税額は評価額と住宅用地の特例の有無で決まる
- 東京都主税局の案内では、住宅1戸につき200㎡までの小規模住宅用地は、固定資産税の課税標準が価格の6分の1、都市計画税が3分の1になる
- 固定資産税の評価額は3年ごとに見直され、直近の基準年度は令和6年度、次の基準年度は令和9年度である
- 家屋を解体して更地にすると住宅用地の特例が外れ、仮の例では年間の税額が約6.7万円から約34万円に増える
こんな方に読んでほしい記事です
- 再建築不可の家の固定資産税が、普通の土地より安くなるのか知りたい
- 納税通知書の評価額が高い気がして、見直しを頼めるのか確かめたい
- 古い家を解体して更地にすると、税金がどう変わるのかが不安
再建築不可の土地でも、固定資産税が自動的に安くなるわけではありません。固定資産税は、土地ごとの評価額に税率をかけて決まり、再建築できないという事情が、評価に反映されているかどうかは、土地ごとに確認が必要です。一方で、建物が建っていれば住宅用地の特例が使えるため、税額がすでに軽くなっている場合もあります。
この記事では、納税通知書を見る順番に沿って、再建築不可の固定資産税を確かめる手順を整理します。評価の仕組み、東京23区での見直しの相談先と期限、解体すると税額が上がる場合の計算例まで、売るか持つかを決める前に確かめたい点をまとめました。
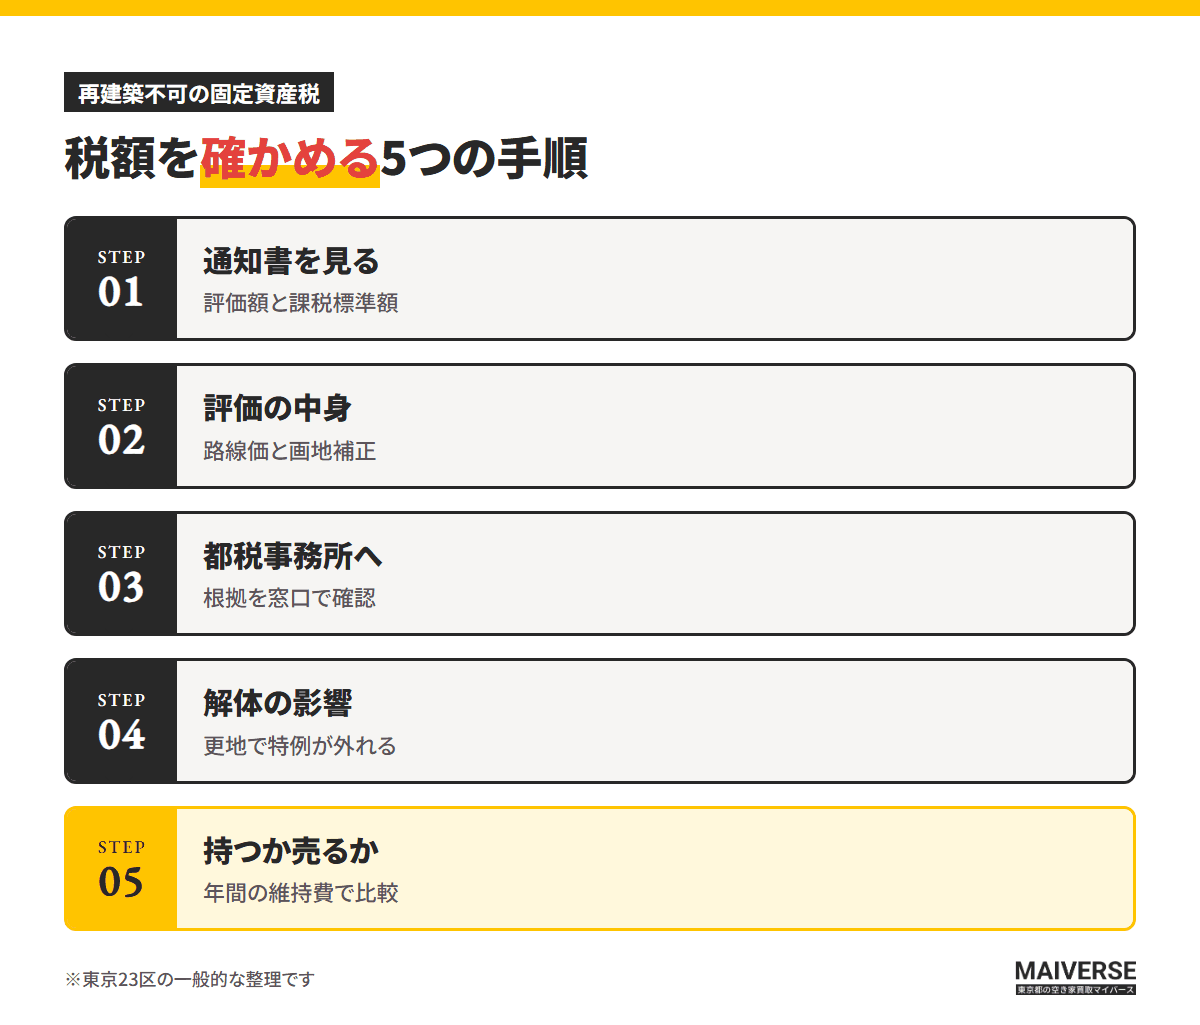
再建築不可の固定資産税は、どんな順番で確かめればよいか
再建築不可は、建築基準法の接道義務(建物を建てる土地が、幅4m以上の道路に2m以上接していなければならないルール)を満たさず、建て替えができない土地のことです。建て替えられない分、土地の使い道が限られるため、税金も安いはずだと考える方は多いのですが、実際の税額は、評価額と特例の有無で決まります。
確かめる手順は、次の5つです。上から順に見ていくと、見直しが必要な状況なのか、そうでないのかを切り分けられます。
固定資産税を確かめる5手順
- 通知書を見る評価額・課税標準額・税額を並べて確かめる
- 評価の中身路線価と画地補正が、どう反映されているかを知る
- 都税事務所へ確認疑問点を窓口で確かめ、必要なら審査の申出へ
- 解体の影響更地にすると特例が外れる場合を、先に計算する
- 持つか売るか年間の維持費を、売却の選択肢と比べる
手順① 納税通知書で、評価額と課税標準額を見分ける
東京23区では、毎年6月ごろに、都税事務所から固定資産税・都市計画税の納税通知書が届きます。同封の課税明細書には、土地の「価格(評価額)」と「課税標準額」が別々に書かれています。この2つの差が、税額に大きく影響します。
建物が建っている土地は、住宅用地の特例が使えます。東京都主税局の案内によると、住宅1戸につき200㎡までの小規模住宅用地は、固定資産税の課税標準が価格の6分の1、都市計画税が3分の1です。それを超える部分の一般住宅用地は、固定資産税が3分の1、都市計画税が3分の2に軽減されます。
住宅用地の特例(23区)
| 固定資産税 | 都市計画税 | |
|---|---|---|
| 小規模住宅用地(200㎡まで) | 価格の1/6 | 価格の1/3 |
| 一般住宅用地(200㎡超の部分) | 価格の1/3 | 価格の2/3 |
| 更地・特例なし | 価格の100% | 価格の100% |
※東京都主税局の案内に基づく一般的な整理です。
再建築不可の家が、普通の土地より税額が低く見えるのは、評価額が低いからではなく、この特例が効いているからという場合もあります。まず、課税明細書で、特例が適用された状態の税額なのかを確かめてください。
税額は、課税標準額に、固定資産税なら1.4%、都市計画税なら0.3%(東京23区の標準的な税率)をかけて計算します。評価額が小さい土地は、免税点(土地は30万円)を下回ると課税されない場合もあります。通知書の税額が、この計算に合っているかを、おおまかに検算してみると、見直しが必要かどうかの目安になります。
なお、東京都主税局は、評価額は3年ごとに見直されると案内しています。直近の基準年度は令和6年度で、次は令和9年度です。基準年度以外は、前の基準年度の価格が原則として据え置かれます。
手順② 評価の中身。路線価に、画地補正がかかる
固定資産税の土地の評価は、路線価方式で行われます。東京都主税局の案内では、街路ごとに標準的な宅地の1㎡あたりの価格(路線価)を定め、それに、土地ごとの奥行や形状、利用上の制限などに応じた画地計算の補正率をかけて、評価額を出すと説明しています。路線価の基準は、地価公示価格などの7割を目途とするとされています。
再建築不可の事情は、この画地計算の中で、形状や接道の状況として反映される場合があります。どの補正がどれだけかかっているかは、土地ごとに異なるため、手元の通知書だけでは分かりません。評価の内訳は、所在地を管轄する都税事務所に確認するのが確実です。
ここで、相続税の評価との違いに触れておきます。相続税では、国税庁の財産評価基本通達により、無道路地(道路に接していない土地)は、通路を開設するための費用に相当する額など、価額の40%の範囲内で控除して評価します。接道義務を満たさない宅地も、これに準じて評価する扱いがあります。ただし、これは相続税の評価の話で、固定資産税の評価とは別の仕組みです。「相続税で減額できるから、固定資産税も同じ」とは限りません。
手順③ 評価に疑問があるとき。都税事務所への確認と審査の申出
評価額に納得できないときは、まず、所在地を管轄する都税事務所に、評価の根拠を尋ねます。地目や面積の間違いなど、明らかな誤りが見つかれば、職員の調査で是正される場合があります。
窓口へ行くときは、納税通知書のほか、土地の形状が分かる資料を持参すると、説明が具体的になります。地積測量図、公図、前面道路の状況が分かる写真、道路の調査結果などです。「再建築できないから安くしてほしい」という伝え方よりも、「接道の状況や形状が、評価にどう反映されているかを教えてほしい」と尋ねるほうが、必要な情報を得やすくなります。
それでも納得できない場合は、東京都固定資産評価審査委員会に、審査の申出をすることができます。申出ができるのは、その年度の固定資産税の納税者(共有者を含む)で、借地人や借家人は対象外です。東京都主税局の案内によると、令和8年度は、4月1日から9月8日(消印有効)が、6月1日付の納税通知書を受け取った場合の期間とされています。
注意したいのは、基準年度以外の年度は、申出できる事項が限られることです。土地では、分合筆による新たな決定や、地目変換による評価替えなどに限られます。評価額そのものを広く争えるのは、基準年度(次は令和9年度)です。期間や対象は年度ごとに変わるため、申出の前に、都税事務所か委員会事務局で確認してください。
見直しを求める時期の判断
今年度は、評価額を広く争える基準年度か?
※住宅用地の認定など「課税に関すること」は、審査の申出ではなく、知事への審査請求の対象です。
審査委員会の決定に不服がある場合は、決定を知った日から6か月以内に、取消訴訟を提起できます。ただし、審査の申出や訴訟には、手間も費用もかかります。税額の差が小さい場合は、費用と釣り合うかを、税理士や不動産鑑定士に相談してから決めてください。
手順④ 更地にすると、税額はどう変わるのか
古い再建築不可の家を、危ないからと解体して更地にすると、住宅用地の特例が外れ、税額が上がります。しかも再建築不可の土地は、建て替えができないため、更地にしても使い道が増えにくい土地です。解体の前に、税額の変化を計算しておく必要があります。
仮の例で比べます。評価額2,000万円・面積100㎡の土地で、固定資産税率を1.4%、都市計画税率を0.3%とします。負担調整措置などの細かい調整は省いた、単純な計算です。
年間税額の比較(仮の例)
※評価額2,000万円・100㎡の仮の例。実際は負担調整措置などで金額が変わります。
この例では、特例がある場合の固定資産税は約4.7万円、都市計画税は約2.0万円で、合計約6.7万円です。更地では、固定資産税が約28万円、都市計画税が約6万円で、合計約34万円となり、5倍ほどの差になります。実際は、負担調整措置により、更地になった翌年から段階的に上がる場合があります。
なお、東京都主税局は、特定空家等または管理不全空家等に該当し、勧告に対する必要な措置が講じられないままの家屋の敷地は、住宅用地の特例の対象外になる場合があると案内しています。放置を続けるほど、税額が上がるリスクがあります。放置のリスクは空き家・訳アリ物件を放置するリスクのページにまとめています。
手順⑤ 持ち続けるか、売るか。年間の維持費で比べる
固定資産税は安く見えても、再建築不可の家には、ほかにも維持費がかかります。庭木や雑草の手入れ、雨漏りなどの修繕、火災保険、管理のための交通費などです。年間の維持費を合計して、何年持ち続けるのかを考えると、売却との比較がしやすくなります。
固定資産税は、毎年1月1日時点の所有者に課税されます。相続したばかりで、名義がまだ亡くなった方のままでも、実際に所有している相続人が納税義務者になります。売却するときは、この日付を基準に、売主と買主で税額を日割りで精算するのが、一般的な取引の慣行です。
再建築不可の売却先は、隣地の所有者、買取に対応する会社、居住用として使いたい買主などが考えられます。隣地への売却は、価格が合えば有力な選択肢ですが、相手の事情に左右されます。売却を考えるときは訳アリ物件の売却の流れのページで、全体の順番を確認してください。
再建築不可の売却も、税金の整理からご相談ください
MAIVERSEは中央区東日本橋に事務所を構え、中央区・墨田区・江戸川区・台東区・江東区の城東エリアに特化した買取会社です。江戸川区江戸川1丁目の再建築不可の戸建てや、江東区大島7丁目の戸建てなどの買取事例を、成約実績のページに掲載しています。宅地建物取引士が直接ご相談に対応し、弁護士・司法書士・税理士とも連携しています。
固定資産税の見直しを相談する前に、手元にそろえたい4つの書類
都税事務所や専門家に相談するときは、次の書類があると話が早く進みます。
- 直近の納税通知書と課税明細書(土地・家屋の価格、課税標準額が分かるもの)
- 土地の登記簿謄本と、公図・地積測量図(面積と形状が分かるもの)
- 前面道路の種別が分かる資料(役所で取得した道路の調査結果など)
- 建物の建築時期や、増改築・解体の履歴が分かる資料
売却を前に整理したい点は売却前の準備のページに、個別の相談は空き家の無料相談会で受け付けています。
参考資料(2026年10月確認)
よくある質問
- Q再建築不可だと伝えれば、固定資産税を安くしてもらえますか?
- A申告で自動的に下がる制度はありません。再建築不可の事情が評価に反映されているかは、土地の形状や接道の状況に応じた画地計算の補正で決まります。所在地を管轄する都税事務所で、評価の内訳を確認してください。
- Q空き家になっていても、住宅用地の特例は使えますか?
- A住宅が建っていれば、空き家でも住宅用地の特例の対象になるのが原則です。ただし、特定空家等や管理不全空家等として勧告を受け、必要な措置が講じられないままの敷地は、特例の対象外になる場合があります。
- Q建物を取り壊したあとの手続きで、忘れやすいものはありますか?
- A解体したら、建物の滅失登記を法務局へ申請する必要があります。固定資産税の面では、住宅用地の特例が外れるため、翌年度からの税額が変わります。都税事務所に、解体の時期を連絡しておくと、確認がスムーズです。
- Q審査の申出で、評価額が必ず下がるのですか?
- A必ず下がるとは限りません。委員会は、評価が基準に沿って行われているかを審査し、評価が妥当と判断された場合は、申出が棄却されます。申出の前に、根拠資料がそろうか、税額の差が手間に見合うかを、専門家に確認してください。
- Q相続した再建築不可の家の固定資産税は、誰が払うのですか?
- A固定資産税は、毎年1月1日時点の所有者に課税されます。相続登記が済んでいなくても、現に所有している人が納税義務者となり、相続人が複数いる場合の納税の窓口は、都税事務所に確認してください。登記の手続きは司法書士に確認してください。