登記名義が亡くなった祖父のまま|数次相続の家を売る手順と登記の費用・期限
この記事の要点
- 名義が亡くなった祖父のままの家も売れるが、買主に名義を移す前に今の相続人の名義にする相続登記が必要になる
- 途中の相続人が一人だけだった場合(遺産分割で一人に決まった場合を含む)は、祖父から今の相続人へ1回の登記で名義を移せる
- 相続登記をしないまま亡くなった人を名義人にする土地の登記は、2027年3月31日まで登録免許税が免税になる
- 2024年4月より前の相続で未登記の不動産は、2027年3月31日までに相続登記を申請する義務がある
こんな方に読んでほしい記事です
- 実家を売ろうとしたら、登記の名義が亡くなった祖父や曾祖父のままだった
- 親も亡くなっていて、誰が相続人なのか、何から手をつければいいか分からない
- 相続登記の義務化の期限や、登記にかかる費用を知っておきたい
登記の名義が亡くなった祖父のままの家も売ることはできます。ただし、買主に名義を移す前に、今の相続人の名義にする相続登記を済ませる必要があります。祖父の相続が終わらないうちに父も亡くなった、というように相続が重なっている状態を数次相続といい、相続人が増えるぶん、話し合いと書類集めに時間がかかります。
この記事では、数次相続の家を売るまでを、戸籍集め、遺産分割協議、相続登記、売却の4つの手順に分けて説明します。登記を1回で済ませられる条件や、登録免許税の免税措置を使った費用の計算例、2027年3月31日の期限など、手続きで迷いやすい点も整理します。
数次相続とは:相続が終わる前に、次の相続が起きた状態
数次相続とは、ある人が亡くなり、その遺産を分ける話し合いや登記が終わらないうちに、相続人の一人も亡くなった状態のことです。たとえば祖父が亡くなり、名義を変えないまま父も亡くなった場合、祖父の相続と父の相続が重なっていることになります。
よく似た言葉に代襲相続があります。代襲相続は、祖父より先に父が亡くなっていた場合に、父の代わりに子(祖父から見た孫)が相続人になる仕組みです。どちらも孫が相続に加わる点は同じですが、数次相続では、父の配偶者(母)も父の相続人として祖父の遺産の話し合いに加わる点が違います。誰が話し合いに参加するかが変わるので、最初に区別しておくことが大切です。
名義が古いまま放置されている家では、祖父の兄弟姉妹やその子どもまで相続人になっていることもあります。代を重ねるほど相続人が増え、顔を知らない親戚と連絡を取る必要も出てきます。相続登記を放置した場合のリスクは相続登記を放置するリスクのページでも説明しています。
売るまでの4つの手順
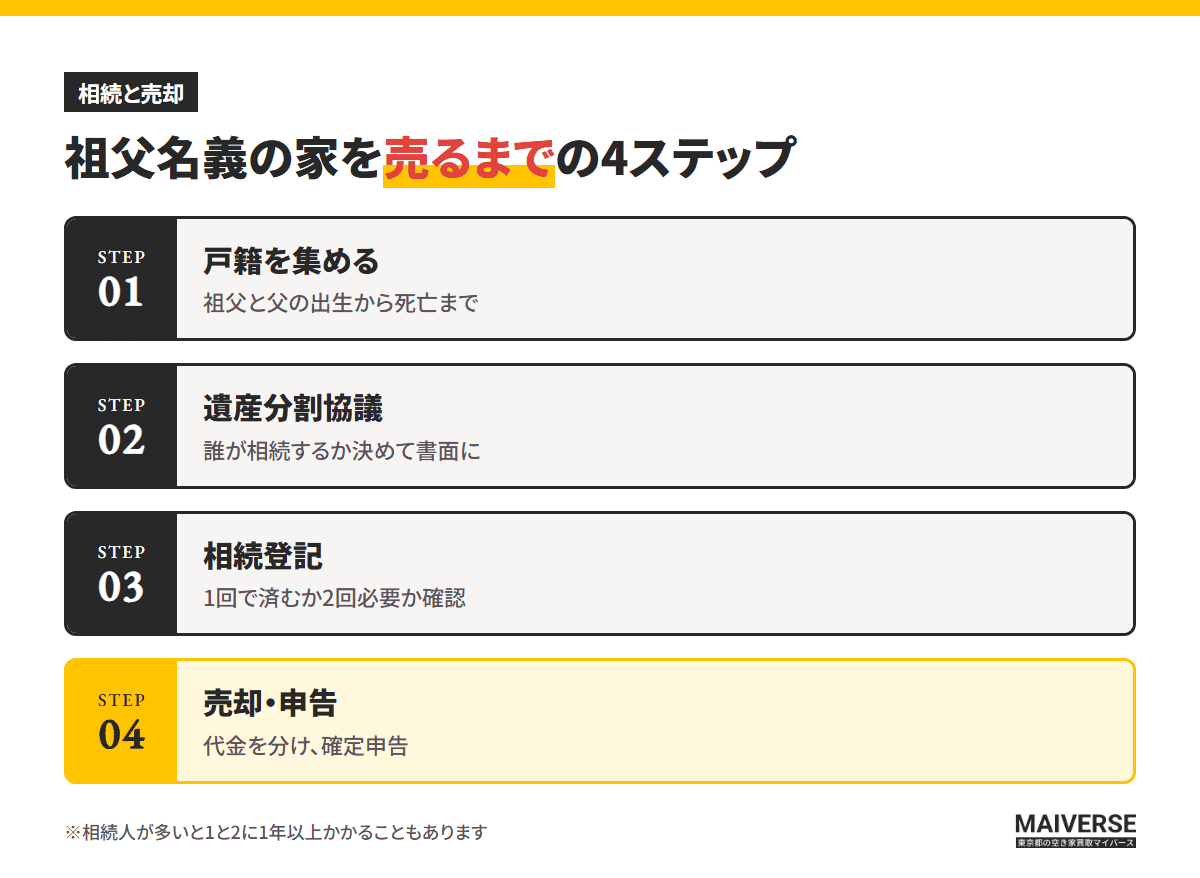
数次相続の家を売る流れは、次の4つの手順です。普通の相続と違うのは、1と2で「重なっている相続の数だけ」相続人を確かめ、話し合いをまとめる点です。
数次相続の家を売るまで
- 戸籍を集めて相続人を確定祖父と父、それぞれの出生から死亡まで
- 遺産分割協議をまとめる誰が家を相続するか、売って分けるか
- 相続登記をする今の相続人の名義に変える
- 売却・代金を分ける売買契約・決済・確定申告
※相続人の人数や連絡のつきやすさによって、1と2に数か月から1年以上かかることもあります。
手順1:戸籍を集めて、相続人を確定する
最初に、登記名義人である祖父の出生から死亡までの戸籍と、その後に亡くなった父の出生から死亡までの戸籍をすべて集めます。結婚や転籍で本籍が変わっていると、複数の役所から取り寄せる必要があります。
2024年3月1日からは、戸籍の広域交付が始まり、本籍地以外の市区町村の窓口でも、まとめて戸籍の証明書を請求できるようになりました。ただし請求できるのは、本人・配偶者・父母や祖父母・子や孫の戸籍に限られ、兄弟姉妹やおじ・おばの戸籍は対象外です。郵送や代理人による請求もできず、本人が窓口に行く必要があります。
祖父の相続が昭和22年5月2日以前なら、ルールが違う
祖父が亡くなったのが昭和22年5月2日以前の場合、相続には旧民法の家督相続(原則として長男などの戸主が一人で財産を受け継ぐ仕組み)が適用されます。この場合、相続人が今と大きく変わるため、戸籍の読み方に慣れた司法書士に確認してもらう方が確実です。
法定相続情報一覧図を作っておくと、後が楽になる
戸籍がそろったら、法務局で法定相続情報一覧図(相続人の関係を1枚にまとめ、登記官が証明する書類)の写しを無料で交付してもらえます。数次相続の場合は、祖父と父のそれぞれについて作ります。銀行の手続きや相続登記で、分厚い戸籍の束の代わりに使えるので、相続人が多いほど手間が減ります。
手順2:遺産分割協議で、家を誰が相続するか決める
相続人が確定したら、家をどうするかを話し合います。数次相続では、祖父の遺産についての話し合いに、亡くなった父の立場を引き継いだ人(母や子)が加わります。遺産分割協議書には「亡祖父の相続人兼亡父の相続人」のように、どの立場で署名するかを書き分けます。
家を売る前提なら、方法は大きく2つです。1つは、相続人の一人が家を単独で相続して売り、代金をほかの相続人に分ける方法です。もう1つは、相続人全員の共有で登記してから売り、代金を持分に応じて分ける方法(換価分割)です。
代表の一人が相続して売る方法は、契約や決済の手続きが一人で済むので、相続人が多い数次相続では進めやすくなります。ただし、売却代金を分けることを協議書に書いておかないと、後でほかの相続人にお金を渡したときに贈与とみなされるおそれがあります。分け方の書き方は、司法書士や税理士に確認してください。相続人が複数いる場合の進め方は相続人が複数いる場合のページにもまとめています。
手順3:相続登記は、1回で済む場合と2回必要な場合がある
数次相続の相続登記は、原則として相続が起きた順に、祖父から父へ、父から今の相続人へと、2回に分けて行います。ただし、途中の相続人(この例では父)が一人だけだった場合は、祖父から今の相続人へ1回の登記で名義を移すことが、登記の実務で認められています。
祖父の家を相続したのは、父一人だけ?(遺産分割で父一人に決まった場合を含む)
ここでいう「一人だけ」には、もともと相続人が一人だった場合のほか、遺産分割協議や相続放棄によって結果として父一人が相続した場合も含まれます。祖父の相続についての協議で「父が家を相続した」と決めれば、1回の登記で済ませられる可能性があります。最後に相続する人は、兄弟など複数人でも構いません。
登録免許税の計算例:免税措置で2回目の負担が軽くなる
相続登記には、固定資産税評価額の0.4%の登録免許税がかかります。ただし、相続で土地を取得した人が相続登記をしないまま亡くなった場合、その人を名義人にする登記の登録免許税は、2027年3月31日まで免税になる措置があります。土地の評価額が100万円以下の場合の免税措置もあります。土地の評価額2,000万円、建物100万円の家で比べた計算例です。
登録免許税の計算例
※説明のための仮定の評価額で計算した目安です。司法書士の報酬や戸籍の取得費用は含めていません。免税措置の対象や手続きは法務局の案内で確認してください。
免税がない場合、2回の登記でそれぞれ(2,000万円+100万円)×0.4%=8.4万円、合計16.8万円かかります。免税措置を使うと、1回目の父の名義にする登記のうち土地の分が免税になり、建物の100万円×0.4%=0.4万円だけで済むため、合計は約8.8万円です。免税を受けるには、登記の申請書に根拠の法令の条項を書く必要があるので、司法書士に依頼する場合も適用を確認しておいてください。
手順4:売却と、売ったあとの税金
相続登記が終われば、普通の家と同じように売ることができます。ただし、古い名義のまま放置されていた家は、建物が古い、境界がはっきりしない、昔の抵当権の登記が残っているといった事情を抱えていることも少なくありません。古い抵当権が残っている場合は、売る前に抹消の手続きが必要です。
売って利益が出た場合は、相続した人が譲渡所得の確定申告をします。取得費(祖父が買ったときの価格)が分からない場合は、売却額の5%を取得費として計算できます。代表の一人が相続して売り、代金を分ける場合も、税金の計算や申告は登記の名義人が行うことになるため、協議の段階で税理士に確認しておくと安心です。
空き家の3,000万円特別控除は、亡くなった人が一人で住んでいた家を相続して売る場合などに使える特例ですが、数次相続では「誰から相続した家か」「その人が住んでいたか」といった条件の当てはめが複雑になります。使えるかどうかは、売買契約の前に税理士に確認してください。
名義が古いままの家も、相続手続きの段階からご相談いただけます
MAIVERSEは中央区・墨田区・江戸川区・台東区・江東区の城東エリアに特化した買取会社です。相続した空き家の売却では、遺産分割協議から相続登記・売却完了までの手続き費用を当社が全額負担しています。宅地建物取引士が直接ご相談に対応し、戸籍の収集や登記は連携する司法書士が、税金の確認は税理士が担当するため、相続人が多い数次相続でも窓口を一つにまとめて進められます。
知っておきたい3つの期限
数次相続の家は「いつか片付ければいい」と思われがちですが、近年の法改正で、放っておくと不利になる期限がいくつか設けられました。
- 01相続登記:2027年3月31日2024年4月より前の相続で未登記のものは、この日までに申請。正当な理由なく怠ると10万円以下の過料の対象
- 02登録免許税の免税:2027年3月31日登記をしないまま亡くなった人の名義にする土地の登記などが免税になる措置の期限
- 03遺産分割:相続から10年10年を過ぎると、特別受益や寄与分を主張できず、原則として法定相続分で分けることになる
相続登記の義務は、2024年4月1日以降の相続なら、相続を知った日から3年以内です。話し合いがまとまらず期限に間に合いそうにない場合は、法務局に自分が相続人であることを申し出る相続人申告登記をすれば、義務を果たしたことになります。ただし、相続人申告登記では家を売ることはできないため、売るには遺産分割をまとめて相続登記をする必要があります。
遺産分割の10年の期限は、2023年4月1日より前に始まった相続にも適用されます。経過措置により、相続から10年が経つ時と2028年3月31日のいずれか遅い時までは、従来どおり特別受益や寄与分を主張できます。祖父の相続のように古い相続では、すでに10年を過ぎていることが多いため、2028年3月31日が実質的な区切りになります。
相続人の一人と連絡がつかない、話し合いに応じない場合
行方の分からない相続人がいる場合は、家庭裁判所に不在者財産管理人を選んでもらい、その人を交えて遺産分割協議をする方法があります。話し合いに応じない相続人がいる場合は、家庭裁判所の遺産分割調停を使うことになります。
相続から10年が経っている場合は、2023年4月から始まった制度で、所在が分からない共有者の持分を裁判所の決定を経て取得したり、ほかの共有者とまとめて売ったりできる場合もあります。どの方法が合うかは事情によるため、弁護士や司法書士に相談しながら進めてください。
祖父名義の家を売る前に、今月できる3つのこと
手続きは長くかかりますが、最初の一歩は難しくありません。1つ目は、固定資産税の納税通知書と登記事項証明書で、名義と土地・建物の評価額を確かめることです。評価額が分かれば、登録免許税の見込みも立てられます。
2つ目は、自分の戸籍と、父や祖父の戸籍を、広域交付で取れる範囲だけでも集めてみることです。誰が相続人になりそうかの見当がつき、連絡を取るべき親戚の範囲が見えてきます。3つ目は、相続人になりそうな家族と、家を売るつもりがあるかどうかだけでも話しておくことです。
相続手続き全体の流れは相続の流れのページにまとめています。家族の間でどこに揉める火種があるかは、相続トラブルのリスク診断で確認できます。相続人が多くて何から始めればいいか分からない場合は、相続の無料相談会でご相談ください。
参考資料(2026年10月確認)
よくある質問
- Q祖父名義の家を、相続登記をしないまま買ってくれる業者はありますか?
- A売買契約を先に結ぶことはできても、買主に名義を移すには相続登記が欠かせません。相続登記と売買の登記を同じ日にまとめて申請する段取りを組む業者もあるため、手続きの進め方と費用の負担を契約前に確認してください。
- Q数次相続の遺産分割協議書には、亡くなった父の分も誰かが署名する必要がありますか?
- A亡くなった父の立場は、母や子など父の相続人全員が引き継ぎます。そのため協議書には、父の相続人全員が「亡父の相続人」という立場を書いたうえで署名と実印の押印をします。
- Q相続人の中に未成年や認知症の人がいる場合はどうなりますか?
- A未成年の相続人には、親も相続人の場合、家庭裁判所で特別代理人を選んでもらう必要があります。判断能力が十分でない相続人には成年後見人を選ぶ必要があり、選任までに数か月かかることがあるため、早めに専門家へ相談してください。
- Q祖父の兄弟姉妹の子どもまで相続人になる場合、戸籍はどう集めればいいですか?
- A兄弟姉妹やおじ・おばの戸籍は広域交付の対象外のため、本籍地の役所に郵送などで請求します。相続人の範囲が広い場合は、職務上の請求ができる司法書士に戸籍の収集を依頼すると手間を減らせます。
- Q相続登記の過料は、期限を過ぎたらすぐに科されますか?
- A法務省は、登記官が義務違反を把握した場合に、まず申請を促す催告をし、それでも正当な理由なく申請しない場合に裁判所へ通知する流れを示しています。期限に間に合わないときは、相続人申告登記で義務を果たしておく方法もあります。