中央区の月極駐車場を相続したら|売却・貸す・建てるの税金と手取り比較
この記事の要点
- 月極駐車場を貸し続けて小規模宅地等の特例(貸付事業用宅地等:200㎡まで50%減額)を使うには、相続税の申告期限まで土地を持ち、貸付事業を続けることが要件になる
- 取得費加算は、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに売る必要があり、売却益から差し引ける額が変わるため手取りに差が出る
- 建物のない月極駐車場は居住用の3,000万円控除や空き家の3,000万円控除の対象にならず、売却益に長期譲渡で約20.315%の税金がかかる
- 中央区では不動産売買の際も埋蔵文化財包蔵地の照会ができ、包蔵地内の掘削工事は着手の60日前までの届出が必要になる
こんな方に読んでほしい記事です
- 中央区にある月極駐車場を相続し、売るか、貸し続けるか、建物を建てるかで迷っている
- 売ったときの税金と手取りの流れを、数字の例で確かめたい
- 契約者への対応や、売る前に必要な確認を順番に知りたい
相続した月極駐車場は、相続税の申告期限(相続を知った日の翌日から10か月)を過ぎてから売るのが基本の順番です。貸し続けて相続税の評価を下げる特例(小規模宅地等の特例)は、申告期限まで土地を持ち、貸し続けることが条件に入っているため、申告前に売ると使えなくなる場合があります。
とはいえ、売る・貸し続ける・建物を建てるのどれが合うかは、土地の広さ、取得費、相続人の人数、手元の資金で変わります。この記事では、国税庁・東京都・中央区の公的な情報で確認できた範囲で、3つの道の違い、売却額を1億円と仮定した手取りの計算例、駐車場ならではの売却前の段取りを整理します。個別の税額は税理士に試算してもらってください。
月極駐車場の相続は「売る・貸し続ける・建てる」から選ぶ。先に数えるのは期限
建物のある土地と違い、月極駐車場は更地に近い状態です。解体費がかからず、買主や活用先の候補が広いのが長所です。一方で、賃料が毎月入り、契約者がいて、固定資産税の通知も届くため、結論を出さないまま時間が過ぎやすい財産でもあります。
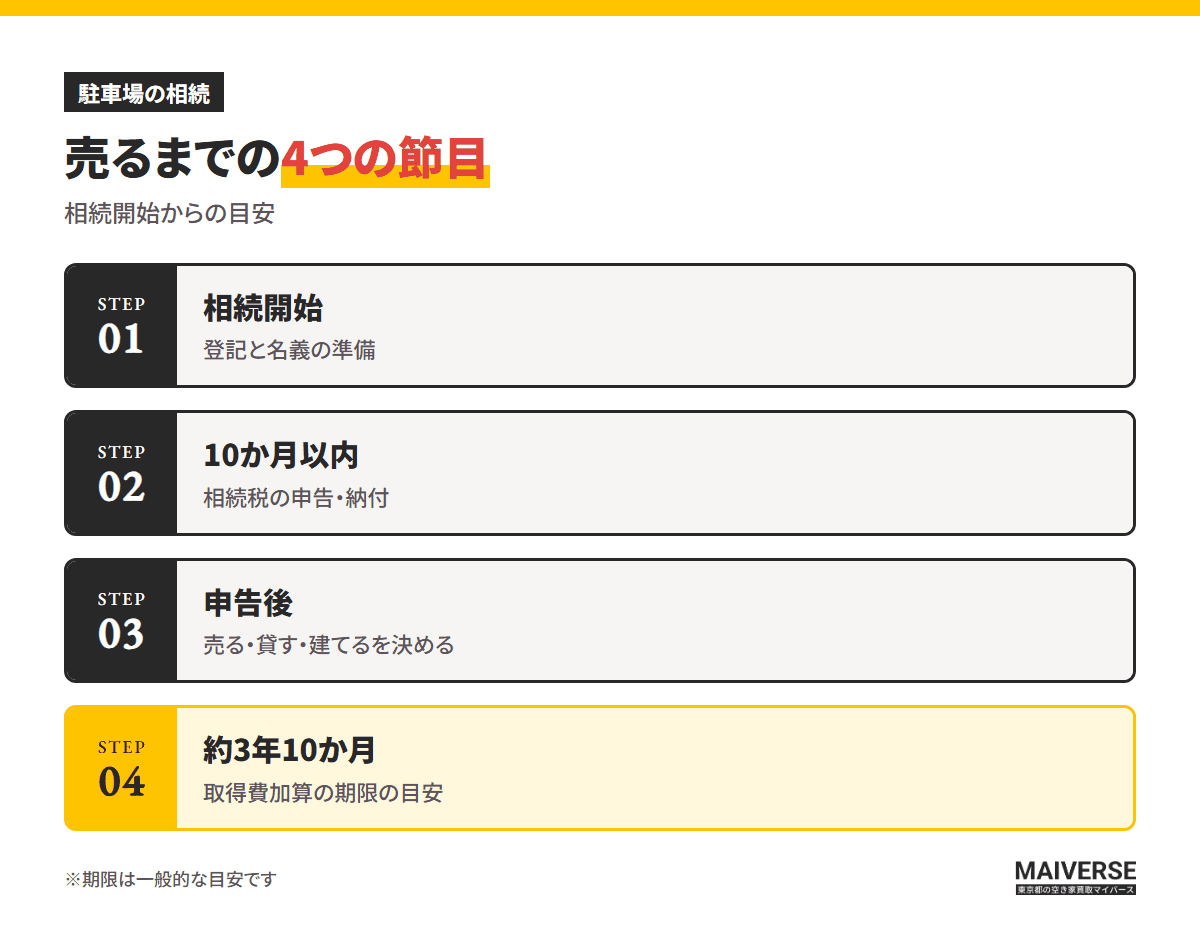
決める前に、次の3つの期限を数えておきます。1つ目は相続税の申告と納付で、相続の開始があったことを知った日の翌日から10か月以内です。貸付事業用宅地等の特例を使う場合は、この申告期限まで土地を持ち続け、貸付事業を続けていることが要件に入ります。
2つ目は取得費加算(売却したときの譲渡所得から、払った相続税の一部を差し引ける特例)です。国税庁の案内では、相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売ることが要件です。申告期限が相続の10か月後なら、相続からおよそ3年10か月が目安になります。
3つ目は相続登記で、2024年4月1日から義務になり、相続で取得したと知った日から3年以内が期限です。売却にも、名義を変える登記が先に要ります。放置したときのリスクは相続登記を放置するリスクのページで案内しています。
3つの道を、税金と手間で並べて比べる
先に全体像を表にします。表の金額や割合は、制度の仕組みを示した一般的な内容で、実際の税額は土地の評価額や相続税の額によって変わります。
3つの道の比較
| 項目 | 売却 | 貸し続ける | 建物を建てる |
|---|---|---|---|
| 相続税の評価減 | 申告期限まで貸して持てば使える | 要件を満たせば200㎡まで50% | 申告期限前の工事は要確認 |
| 手元に残るお金 | 売却額-仲介料-税金 | 賃料-経費(不動産所得) | 賃料-借入返済-経費 |
| 固定資産税 | 売却後はかからない | 非住宅用地の扱いが続く | 賃貸住宅なら特例の可能性 |
| 手間・リスク | 契約者への解約予告 | 空き区画・管理の手間 | 建築費・空室・借入 |
※一般的な整理です。個別の適用は税理士にご確認ください。
表のとおり、「売る」は手間が少なく、相続人で分けやすい形になる一方、売却益に税金がかかります。「貸し続ける」は評価減の特例を使えるものの、賃料の管理が続きます。「建てる」は賃料を伸ばせる可能性がある代わりに、建築費と空室のリスクを背負う選び方です。
貸し続けるなら、50%減額の要件と固定資産税の扱いを先に確かめる
月極駐車場は、国税庁の案内で貸付事業用宅地等(駐車場業も対象の事業に含まれます)として、小規模宅地等の特例の対象になる場合があります。減額割合は50%、限度面積は200㎡までです。200㎡を超える部分には減額がありません。
要件は、被相続人が貸していた土地を相続人が引き継ぎ、相続税の申告期限まで貸付事業を続け、土地も持ち続けることです。また、相続開始前3年以内に貸し始めた土地は、原則として対象外です(事業的規模で3年を超えて貸していた場合などの例外は、税理士に確認してください)。
見落としやすいのが、駐車場の「中身」です。税理士の解説では、舗装や設備がない青空駐車場は、建物や構築物の敷地にあたらないとして対象外とされています。アスファルト舗装やフェンス、精算機などがあるかどうかを、相続の前から確かめておくと判断がぶれません。
もう1つ、誤解されやすい点があります。契約者がいても、相続税の評価は下がりません。月極駐車場の契約は土地を貸すというより、一定期間の車の保管を目的とする契約と整理され、所有者が自分で貸している駐車場は、賃借権を差し引かない自用地として評価されます。評価を下げられるのは特例だけで、特例が使えない場合は、土地の価額の全額が課税の基礎になります。
固定資産税は、建物のない駐車場には住宅用地の特例がありません。東京23区では、個人や資本金1億円以下の法人が持つ一画地400㎡以下の非住宅用地で、200㎡までの部分について固定資産税・都市計画税の2割を減免する東京都の制度があります。令和8年度(2026年度)も実施され、申請が必要です。通知が届いていなければ、都税事務所に確認してください。
貸し続ける場合の運営は、自分で管理する、管理会社に委託する、コインパーキングの運営会社に一括で貸す、の3つに大きく分かれます。管理委託では賃料の5〜10%程度が手数料の目安とされ、一括で貸す場合は運営会社が設備費を負担する例もあります。ただし、運営会社との契約は長期になりやすく、あとで売りたくなったときの解約条件を契約前に確認しておく必要があります。
売るなら、手取りは「取得費」と「取得費加算」で数百万円変わる
売却益(譲渡所得)は、売却額から「取得費」と「譲渡費用」を引いて求めます。取得費は被相続人が買ったときの代金などで、資料がない場合は売却額の5%を概算で取得費にできます。長く持っている駐車場では購入時の資料が残っていないことがあり、その場合は売却益が大きくなりがちです。
税率は、所有期間が売った年の1月1日で5年を超えれば長期譲渡で、所得税15%・復興特別所得税・住民税5%を合わせて約20.315%です。相続で取得した土地は、被相続人が取得した時から所有期間を数えるため、相続して間もなくても、長期になる場合が多くなります。
次の計算例は、売却額を1億円、取得費は概算の5%(500万円)、仲介手数料を上限額で見て、取得費加算が使えない場合と、加算額が800万円になる場合を比べたものです。
売却1億円の手取り計算例
※仮定の計算例です。税金は所得税・住民税の合計で、相続税は含みません。実際の額は一軒ごとに異なります。
加算なしの場合の計算は、1億円から取得費500万円と仲介手数料約337万円(税込)を引いた約9,163万円が売却益で、約20.315%を掛けた約1,862万円が税金になります。手取りは約7,802万円です。
取得費加算が使える場合は、相続税額に「この土地の評価額が相続財産全体に占める割合」を掛けた額を、取得費に足せます(売却益の範囲まで)。たとえば、相続税が2,000万円、課税価格の合計が2億円、この土地の評価額が8,000万円なら、2,000万円×(8,000万円÷2億円)で加算額は800万円です。売却益が約8,363万円に減り、税金は約1,699万円、手取りは約7,964万円になります。差は約162万円です。
この計算には、いくつか注意があります。取得費加算は相続税を払った人だけが使えます。仲介ではなく買取業者に売る場合は、仲介手数料がかからない場合が多い一方、価格が仲介より低くなることがあるため、手取りで比べる必要があります。また、居住用の3,000万円特別控除や、相続した空き家の3,000万円控除は、住んでいた家や建物の敷地が対象のため、建物のない月極駐車場には使えません。
相続税の申告期限の前に売れば、貸付事業用宅地等の特例が使えなくなる場合があり、相続税そのものが増えるおそれがあります。売却代金で相続税を払いたい場合は、申告期限と納付期限の流れを、税理士と先に確認しておくと安全です。
売る前に、駐車場ならではの4つの段取りを済ませる
更地に近い土地でも、駐車場には駐車場特有の確認事項があります。順番に見ていきます。
1つ目は、契約者への解約予告です。土地を駐車場として貸すだけの契約は、借地借家法の対象外と整理されることが多く、契約書に書かれた予告期間に従って解約を申し入れられる場合があります。ただし、アパートや店舗の入居者向けの駐車場で、建物の賃貸借と一体の契約になっている場合は、解約に正当事由が必要になることもあります。
駐車場の契約は、建物の賃貸借契約と一体になっている?
解約の通知は、売買契約の日と引き渡しの日から逆算して出します。相続人が複数いる場合は、貸主として誰が通知を出すのかも先に決めておきます。買主に契約者との関係を引き継ぐのか、売主が解約して空にして引き渡すのかは、売買契約書に書いておく必要があります。
2つ目は、境界と測量です。駐車場は、境界標(杭やプレート)が失われている場合があります。売却では、隣地との境界を確認した書類を求められることがあるため、早めに確認しておくと、引き渡しの日程が崩れにくくなります。
3つ目は、設備と舗装の扱いです。精算機、車止め、フェンス、看板を売主が撤去するのか、現状のまま渡すのかで、価格と費用が変わります。機械式や立体の駐車設備がある場合は、解体費が大きくなることがあるため、売る前に見積もりを取ります。
4つ目は、中央区の土地としての確認です。中央区では、不動産売買の場合も、土地が周知の埋蔵文化財包蔵地(遺跡)にあたるかを、区のLoGoフォームかファクスで照会できます。回答には1〜2日程度かかり、窓口と電話では受け付けていません。包蔵地内で掘削を伴う工事をするときは工事着手の60日前までの届出が必要で、包蔵地から50m以内の近接地は事前協議の対象です。買主の建築計画に影響するため、売る側でも確かめておくと話が進みます。
また、銀座一丁目から八丁目では、東京都駐車場条例に基づく附置義務駐車施設(一定規模以上の建物に駐車施設を設ける義務)の地域ルールが運用されています。この土地を買って建物を建てる側の条件に関わるため、銀座の土地を売るときは、買主の建築計画との関係を確認する場面があり得ます。用途地域や地区計画、容積率など、その土地の建築条件は、一軒ごとに役所で確認が必要です。
中央区の地域ごとの売却の考え方は、中央区の売却相談のページと、事務所のある東日本橋・馬喰町エリアのページにまとめています。
相続した土地の手続きは、宅建士が直接ご相談に対応します
MAIVERSEは、宅地建物取引士が直接ご相談に対応し、弁護士・司法書士・税理士とも連携しています。事務所は中央区東日本橋にあり、中央区・墨田区・江戸川区・台東区・江東区の城東エリアに特化しています。相続した空き家の売却では、遺産分割協議・相続登記にかかる費用を当社が負担しています。駐車場の土地がその対象になるかは、内容を伺ってご案内します。
建物を建てるなら、相続税が下がるのは「相続の前」の話になる
駐車場に賃貸住宅などを建てると、建物の敷地は貸家建付地(貸している建物の敷地)として評価され、国税庁の案内では「自用地の価額×(1-借地権割合×借家権割合×賃貸割合)」で計算します。更地や駐車場のままより評価が下がるため、生前の対策として語られることが多い方法です。
ただし、相続税の評価は相続開始の時点の利用状況で決まります。相続したあとに建物を建てても、すでに決まった相続税が下がるわけではありません。また、特例の要件を満たしている途中で駐車場をやめて工事を始めると、申告期限までの事業継続の要件に影響することがあるため、工事の時期は税理士に確認が必要です。
建てた後は、賃料から借入の返済、管理費、修繕費、固定資産税を引いた額が手元に残ります。賃貸住宅の敷地なら住宅用地の特例が使える可能性があり、駐車場のときより固定資産税は軽くなることがあります。一方で、空室が続けば返済が重くなります。
建築を考えるときは、更地として売った場合の手取りと、建物を建てた場合の賃料収支を、同じ年数で並べて比べます。売却の手取りを先に出しておくと、「建てなければ得をしない」という判断かどうかが見えやすくなります。
申告期限の前に、契約書と通帳で確かめたい3つのこと
どの道を選ぶ場合でも、次の3つが整理できていると、税理士や不動産会社への相談が短く済みます。道の選び方は、おおむね次のように分かれます。
こんな人はこちら
- 01現金化して分けたい人相続人が複数なら、申告期限後の売却を軸に検討する
- 02当面は収入を保ちたい人特例の要件を満たす見込みなら、貸し続けて申告してから判断する
- 03資金と見通しがある人建築費と空室を織り込み、売却と同じ表で比べる
※目安です。個別の判断は税理士・弁護士へ。
- 駐車場の契約書を集め、契約者の数・賃料・解約予告の期間・建物契約との一体性を確かめた
- 舗装や設備の有無と、被相続人がいつから貸していたかを、通帳の入金記録と合わせて整理した
- 相続人の全員と、売る時期(申告期限の前か後か)と代金の分け方を話し合った
1つ目で契約の形を、2つ目で特例の使える可能性を、3つ目で動かせる範囲を確認できます。相続人が複数いる場合の進め方は相続人が複数いる場合のページで案内しています。
ご家族の状況から揉めやすい点を洗い出したい方は、相続トラブルのリスク診断をご利用ください。売るか貸すかの整理は、相続の無料相談会でお受けしています。
参考資料(2026年10月確認)
よくある質問
- Q契約者が入っているまま、月極駐車場を売ることはできますか?
- Aできます。契約を買主に引き継ぐ形で売る方法と、売主が解約して空にして引き渡す方法があり、どちらにするかは売買契約書に書いておきます。更地として使いたい買主は解約を条件にすることが多いため、解約予告の期間を契約書で確かめ、引き渡しの日から逆算して通知を出してください。
- Q舗装していない青空駐車場でも、小規模宅地等の特例は使えますか?
- A税理士の解説では、舗装や設備のない青空駐車場は建物や構築物の敷地にあたらないとして、貸付事業用宅地等の対象外とされています。アスファルト舗装や精算機などがあるかどうかで扱いが変わる場合があるため、申告の前に税理士へ現況の写真と一緒に確認してください。
- Q兄弟で相続した駐車場の賃料は、遺産分割が終わるまで誰が受け取れますか?
- A分割前の賃料の受け取りと税務上の申告の扱いは、遺産の分け方や相続人間の取り決めで変わるため、一律には言えません。売却は共有者全員の合意が必要になるので、賃料の管理者と売却の時期、代金の分け方を、書面で決めておくと揉めにくくなります。
- Q相続税を払うために、申告期限の前に駐車場を売ってもよいですか?
- A売ること自体はできますが、貸付事業用宅地等の特例は申告期限まで土地を持つことが要件のため、使えなくなって相続税が増える場合があります。納付資金の確保が目的なら、申告期限と納付期限の流れ、延納などの制度を、売る前に税理士へ確認してください。
- Q駐車場のまま持ち続けると、固定資産税はいくらくらいかかりますか?
- A建物のない駐車場には住宅用地の特例がなく、税額は土地の評価額によって変わるため、金額は一律に言えません。毎年届く納税通知書で実額を確かめてください。東京23区では、一画地400㎡以下の非住宅用地で200㎡までの部分の税額を2割減免する制度があり、申請が必要です。