中央区で相続したマンションに3,000万円控除は使える?売却の特例の判定と計算例
この記事の要点
- 相続した分譲マンションは区分所有登記がされているため、築年数にかかわらず「空き家の3,000万円控除」の対象外になる
- マンションで使える可能性があるのは、相続人自身が住んでいた場合の居住用の3,000万円控除(住まなくなって3年後の年末まで)と、相続税を払った場合の取得費加算(申告期限の翌日から3年以内)
- 小規模宅地等の特例は相続税の特例で、同居親族や家なき子が使うには申告期限まで宅地を保有する必要があり、申告期限前に売ると使えなくなる
- 仮の計算例では、売却額5,500万円で特例なしの税額は約1,023万円、取得費加算で約964万円、居住用の控除で約414万円と、状況によって大きく変わる
こんな方に読んでほしい記事です
- 親から中央区のマンションを相続し、「3,000万円控除」で売却の税金が安くなるのか知りたい
- 空き家の特例はマンションに使えないと聞き、代わりに何が使えるのかを整理したい
- 売る時期によって特例が使えなくなることがあると聞き、期限をはっきりさせたい
分譲マンションを相続して売るとき、「空き家の3,000万円控除」は使えません。この特例は、区分所有登記(1棟の建物を部屋ごとに登記する形)がされていない建物だけが対象で、築年数が古くても外れます。マンションで使える可能性があるのは、相続した人自身が住んでいた部屋を売る場合の居住用の3,000万円控除と、相続税を払った人の取得費加算の特例の2つです。
小規模宅地等の特例は相続税を下げる制度で、売ったときの税金を直接減らすものではありません。ただ、申告期限の前に売ると使えなくなる場合があり、売る時期を決めるときには無視できません。この記事では4つの制度の関係を質問の形で順に整理し、中央区のマンションを想定した計算例(仮の数字)で、税額がどのくらい変わるかを示します。
戸建て(再建築不可や借地の家)を相続した場合は、再建築不可・借地の空き家でも3,000万円控除は使えるかのコラムで書いています。最終的な適用の可否は、税務署か税理士の確認が必要です。
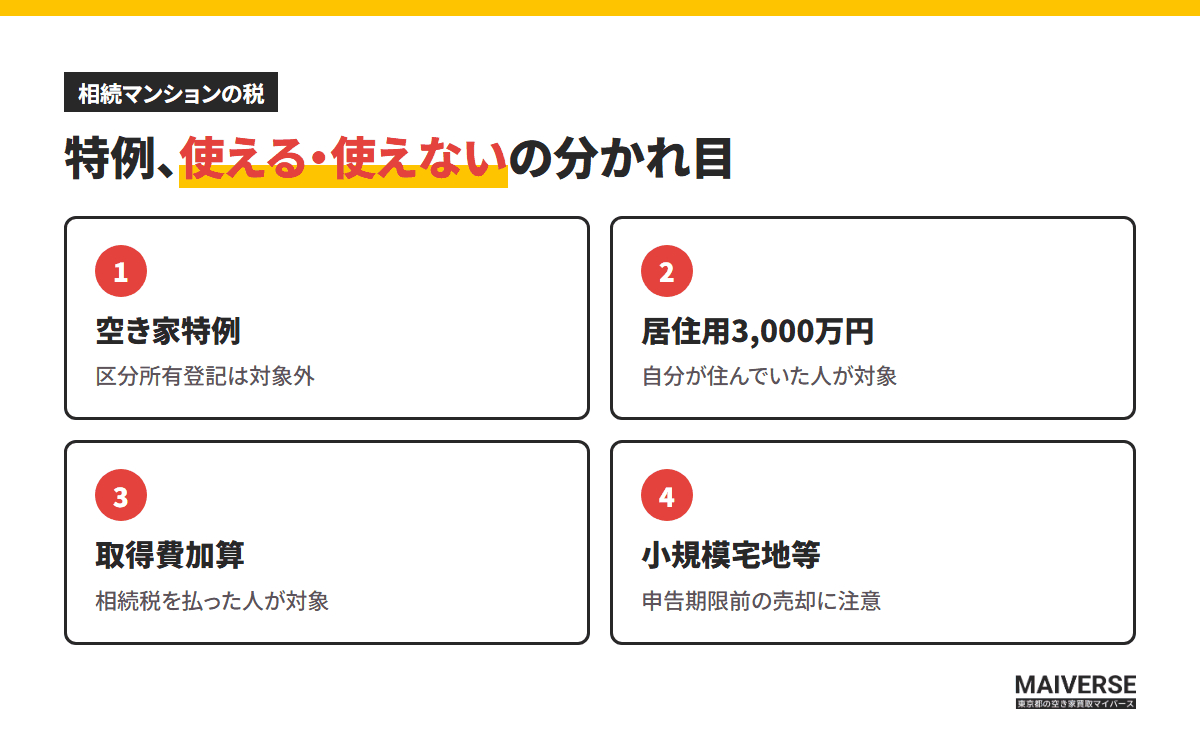
Q. 相続したマンションに、空き家の3,000万円控除は使えますか
使えません。国税庁の案内(No.3306)が定める対象家屋は、昭和56年5月31日以前に建築された家屋のうち、区分所有建物として登記されていない建物です。マンションの1室は区分所有登記がされているのが普通なので、築年数にかかわらず対象外になります。
昭和56年5月31日以前の、いわゆる旧耐震(古い耐震基準)のマンションでも、この点は変わりません。「古いから対象になるだろう」と考えて、相続の特例を前提に売却計画を立ててしまうと、あとから税額の見込みが大きく違ってくることがあります。
「相続 3,000万円控除」で調べると、この特例の解説が最初に出てきます。ところが解説の多くは一戸建てを前提にしていて、マンションが対象外であることは、条件の一覧の中の1行にしか書かれていません。ほかの条件を一つずつ確かめても、最初の1行で外れてしまいます。
区分所有登記かどうかの確かめ方
登記事項証明書(登記簿謄本)の建物の表題部に、「専有部分の建物の表示」と書かれていれば区分所有建物です。長屋のように、区分所有登記がされていない建物は別の扱いになるため、一戸建て扱いかどうかは登記の形で確かめてください。
空き家特例が使えないからといって、売却の税金を減らす道がなくなるわけではありません。分かれ目になるのは、売る人(相続人)がそのマンションに住んでいたかどうかと、相続税を払ったかどうかの2点です。
Q. 親と同居していたマンションを売る場合は、居住用の3,000万円控除を使えますか
使える場合があります。居住用財産の3,000万円特別控除(No.3302)は、自分が住んでいた家を売ったときの特例で、相続で取得したかどうかは条件に入っていません。親の名義のマンションに同居していた子が、相続して名義を引き継いだうえで売る場合が典型です。
期限は、住まなくなった日から3年を経過する日の属する年の12月31日までです。たとえば2026年4月に引っ越して住まなくなったなら、2029年12月31日までに売る必要があります。家屋とともに売る敷地や借地権も対象とされています。
この特例から外れやすい3つのケース
1つ目は、相続した人が一度も住んでいなかった場合です。親だけが住んでいて、子は別の場所に暮らしていたなら、この特例は使えません。相続のあとに住民票を移しても、特例を受けるための入居や仮住まいなど、一時的な入居の家屋は対象外とされています。
2つ目は、売る相手です。親子や夫婦など特別の関係がある人への売却は対象外で、生計を一にする親族や、売ったあとに同居する親族も含まれます。身内に譲る形にすると、控除が使えなくなります。
3つ目は、前の年や前々年にこの特例などを使っている場合です。住み替えを繰り返している方は、3年の間隔を確かめてください。
所有期間が10年を超えていれば、税率も下がる
居住用の3,000万円控除は、軽減税率の特例(No.3305)と重ねて受けられます。売った年の1月1日時点で所有期間が10年を超えていれば、課税される所得のうち6,000万円以下の部分の所得税が10%(復興特別所得税を加えると10.21%)になります。住民税の4%と合わせて約14.21%で、通常の長期譲渡の20.315%より低くなります。
相続で取得した場合の所有期間は、亡くなった方が取得した日から数えます(No.3270)。親が30年前に買ったマンションなら、相続してから数か月で売っても、10年超の条件に当てはまります。
Q. 自分の場合は、どの特例が当てはまりますか
ここまでの内容を、売る人の状況別に並べて確かめてみます。マンションを売る人が、そこに住んでいたかどうかで、候補になる制度が分かれます。
相続マンションの売却特例
| 空き家の3,000万円控除 | 居住用の3,000万円控除 | 取得費加算 | |
|---|---|---|---|
| マンション | 対象外 | 対象 | 対象 |
| 使える人 | ― | 自分が住んでいた人 | 相続税を払った人 |
| 売る期限 | ― | 住まなくなって3年後の年末 | 申告期限の翌日から3年 |
| 税の減り方 | ― | 所得から最高3,000万円 | 払った相続税の一部を取得費に |
※小規模宅地等の特例は相続税の特例のため、この表には入れていません。
売るマンションに、売る人(相続人)自身が住んでいた?
両方に当てはまる方もいます。親と同居していて、しかも相続税を払った場合です。このときは、3,000万円の控除だけで譲渡所得がほとんどなくなるのか、取得費加算も重ねられるのかを、税理士に試算してもらうと確実です。
相続人が複数いる場合は、住んでいた人にだけ居住用の控除の話が出てきます。兄弟のうち誰が名義を取得して売るのかで、使える制度が変わることがあるため、遺産分割協議の前に確かめておくのが安全です。相続人が複数いる場合の進め方は、相続の流れのページで案内しています。
Q. 小規模宅地等の特例は、売却の税金と関係がありますか
直接の関係はありません。小規模宅地等の特例(No.4124)は、亡くなった方が住んでいた宅地について、330㎡までの相続税評価額を80%減らす制度です。マンションの場合は、亡くなった方が居住していた専有部分に対応する敷地の持分が対象になります。
それでも売却の計画に関わる場面が、2つあります。1つ目は売る時期です。同居していた親族がこの特例を使うには、相続開始の直前から申告期限まで、その建物に住み続け、宅地を保有している必要があります。同居していなかった親族が使う、いわゆる「家なき子」の特例でも、相続開始のときから申告期限まで宅地を保有していることが要件の一つです。
特例を使うつもりなら、申告期限より前にマンションを売ると、要件を満たさなくなります。反対に、申告期限を過ぎてから売る場合は、保有や居住の要件はそこまでとされています。特例を適用するには、相続人全員の同意と、原則として申告期限までの遺産分割も必要です(未分割の場合は別の手続きがあります)。
2つ目は取得費加算との関係です。小規模宅地等の特例で相続税が大きく下がると、取得費に加算できる相続税も小さくなります。相続税が0円になれば、取得費加算は使えません。「相続税が下がって助かった」と「売るときの加算が減った」を合わせて、全体で比べる必要があります。
Q. 取得費加算は、いくら効きますか。中央区のマンションを想定した計算例
取得費加算の特例(No.3267)は、相続税を払った人が、相続で取得した財産を決められた期間内に売ったとき、払った相続税の一部を取得費に足せる制度です。足せる金額は、その人の相続税額に、売った財産の相続税評価額が取得財産全体に占める割合を掛けて求めます。
次の計算は、すべて説明のための仮の数字です。亡くなった親に配偶者はおらず、相続人は子2人とします。財産は中央区のマンション(相続税評価額5,000万円)と預金3,000万円で、子Aがマンション、子Bが預金を取得しました。
基礎控除は3,000万円+600万円×2人=4,200万円で、課税される遺産総額は3,800万円です。法定相続分の1,900万円に税率15%・控除額50万円を当てはめると、1人235万円で、相続税の総額は470万円になります。子Aの負担は、5,000万円÷8,000万円の割合で割り振った約294万円です(小規模宅地等の特例は使っていない前提です)。
子Aがこのマンションを5,500万円で売ります。取得費は分からないので売却額の5%の275万円とし、仲介手数料は上限の188.1万円とします。ほかの費用は考えないことにして、税額を比べます。
売却の税額の比較(仮)
※長期譲渡の税率20.315%、軽減税率は14.21%で計算。取得費・手数料は本文の仮定です。実際の税額は個別の事情で変わります。
特例を使わない場合の譲渡所得は、5,500万円−275万円−188.1万円=5,036.9万円で、税額は約1,023万円です。取得費加算で約294万円を取得費に足すと、譲渡所得は約4,743万円になり、税額は約964万円と、約60万円下がります。加算の効果は、足した金額に税率の約20%を掛けた分だと考えると分かりやすくなります。
子Aが親と同居していて、居住用の3,000万円控除を使える場合は、譲渡所得が5,036.9万円−3,000万円=2,036.9万円になり、税額は約414万円です。親が30年前に取得していて10年超の軽減税率も重なるなら、約289万円まで下がります。
売却代金から手数料と税額を引いた手取りは、特例なしの場合で約4,289万円、取得費加算で約4,348万円、居住用の控除で約4,898万円です。相続税の約294万円は別に納付済みで、この手取りには含めていません。
実際には、購入時の契約書や領収書が残っていれば、5%の概算ではなく実際の取得費(建物は減価償却後の金額)で計算できます。取得費加算を併用できるかどうかも含めて、数字は税理士の試算で確かめてください。
タワーマンションの相続税評価の新しいルールと、売却の関係
令和6年1月1日以後に相続や贈与で取得した分譲マンションは、居住用の区分所有財産の評価(No.4667)の新しい計算で評価されます。築年数、総階数、所在階、敷地持分の狭さから評価乖離率(評価額と実際の取引価格のずれを表す係数)を求め、従来の評価額が取引価格の理論値の6割に届かないものは、評価額が引き上げられる仕組みです。
評価額が上がれば相続税も増える場合があり、取得費加算で足せる金額も変わります。売却の前の試算には、新しい評価で作った申告書の数字を使ってください。総階数が2以下の建物や、戸数が3以下ですべて所有者かその親族が使っている建物などは、新しい評価の対象から外れます。
Q. いつまでに売れば、特例に間に合いますか
制度ごとに期限の数え方が違うため、一覧にして、早いものから順に並べます。次の図は、2026年4月1日に相続が開始し、同じ日に相続人が住まなくなったと仮定した例です。
売却期限の見取り図(仮)
- 相続の開始(2026年4月1日)亡くなった日。名義変更の準備と遺産分割協議を始める
- 申告期限(2027年2月1日)相続税の申告・納付。小規模宅地等の保有・居住要件はここまで
- 居住用の控除の期限(2029年12月31日)住まなくなって3年を経過する日の属する年の末日
- 取得費加算の期限(2030年2月1日)申告期限の翌日から3年を経過する日。相続開始から約3年10か月
※申告期限は、相続開始を知った日の翌日から10か月です。
期限が先だからといって、先延ばしにしてよいわけではありません。まず、売るには相続登記(亡くなった方から相続人への名義変更)が必要です。相続登記は2024年4月から義務化されており、取得を知った日から3年以内の申請が必要です。放置した場合のリスクは、相続登記を放置するリスクのページで案内しています。
また、分譲マンションは空室のままでも、管理費と修繕積立金が毎月かかります。申告期限が近づくほど、小規模宅地等の特例を使うか、早めに売るかの判断も迫ってきます。年末をまたぐ売買は、譲渡の日をいつと見るかで年分が変わることもあるため、期限ぎりぎりの契約は避けてください。
取得費加算の期限は、相続税の申告期限を基準に数えます。申告期限は相続開始を知った日の翌日から10か月と決まっているため、実際の申告が遅れても、期限が後ろにずれるわけではありません。申告を先に済ませたうえで、売却の時期を決めるのが基本の順序です。
相続したマンションの売却も、手続きの段階からご相談いただけます
MAIVERSEは中央区東日本橋に事務所があり、中央区・墨田区・江戸川区・台東区・江東区の城東エリアに特化した買取会社です。宅地建物取引士が直接ご相談に対応し、弁護士・司法書士・税理士とも連携しているため、税の特例の判断が必要な場面では、税理士につなぎながら進められます。相続した空き家の売却では、遺産分割協議・相続登記にかかる費用を当社が負担しています(対象となる物件の範囲は個別にご相談ください)。
中央区の相続マンションを売る前に、手元にそろえたい4つのこと
特例が使えるかどうかは、売買契約の前にしか確かめられません。次の4つを手元にそろえておくと、税理士に相談するときも話が早く進みます。
- 登記事項証明書(区分所有か、名義、取得日の確認)
- 相続税の申告書の控え(相続税額、小規模宅地等の特例の適用の有無)
- 管理規約・長期修繕計画・管理費と積立金の残高が分かる管理組合の資料
- 相続人本人が住んでいた期間が分かる住民票の履歴
1つ目の登記事項証明書は、区分所有かどうかに加えて、取得日と名義を確かめるために使います。取得日は10年超かどうかの判定に、名義は相続登記が済んでいるかの確認に必要です。2つ目の申告書の控えには、取得費加算の計算に使う相続税額と、特例を使ったかどうかが書かれています。
3つ目の管理組合の資料は、買主への説明と価格に関わります。築年数が経ったマンションでは、修繕積立金の残高や一時金の予定が買主の関心事になります。中央区では、区内の分譲マンションの管理組合の役員または区分所有者を対象に、分譲マンション管理相談(予約制、毎月第2・第4月曜の午後。中央区都市整備公社が窓口)を実施しています。売却や税金の相談ではなく管理の相談ですが、管理組合の資料の読み方に迷うときの手がかりになります。
4つ目の住民票の履歴は、居住用の控除が使えるかの根拠になります。いつまで住んでいたかで、3年の期限の起点が決まります。
誰に相談するかも、事前に決めておくと進めやすくなります。相続税の申告は、亡くなった方の住所地を管轄する税務署に行います。中央区内は日本橋税務署と京橋税務署が分担していて、町名ごとに管轄が分かれるため、国税庁の管轄案内で確かめてください。遺産分割で意見が分かれている場合の入口としては、区内に住所か勤務先がある方が使える、弁護士の無料法律相談(予約制、1回30分)もあります。
マンションの売却そのものの流れや、中央区のマンション市場に合わせた進め方は、中央区のマンション売却の相談ページにまとめています。家族の状況から、トラブルになりやすい点を先に洗い出したい場合は、相続トラブルのリスク診断が使えます。相続した不動産の無料相談会もご利用いただけます。
参考資料(2026年10月確認)
よくある質問
- Q相続税がかからなかった場合でも、取得費加算の特例は使えますか?
- A使えません。取得費加算は、相続で財産を取得した人に相続税が課税されていることが要件です。基礎控除(3,000万円+600万円×法定相続人の数)以下で相続税の申告が不要だった場合や、特例の適用で相続税が0円になった場合は、加算できる相続税がありません。
- Q3,000万円控除で税額が0円になる場合も、確定申告は必要ですか?
- A必要です。特例は、確定申告書に譲渡所得の内訳書などの書類を添えて申告することで受けられます。税額が0円になる場合でも、申告をしなければ特例は適用されません。
- Q相続登記が済んでいない親名義のマンションでも、査定や売却の相談はできますか?
- A査定や相談は受けられます。ただし、売買の契約と引き渡しの前に、相続人への名義変更(相続登記)を済ませる必要があります。遺産分割協議が終わっていない場合は、誰が取得するかを決めるところから始まります。
- Q親が老人ホームに入っていて空室だったマンションでも、小規模宅地等の特例は使えますか?
- A一定の要件を満たせば、介護施設などへの入所直前まで居住していたものとして扱われる場合があります。対象となる施設や事由は条文で限定されているため、入所の経緯や契約内容を確認したうえで、税理士に相談してください。
- Q買取で売るのと仲介で売るのとでは、税金の計算は変わりますか?
- A譲渡所得の計算の仕組みは同じで、特例の可否も変わりません。違いが出るのは、仲介手数料を譲渡費用として差し引くかどうかと、売却額そのものです。税額だけでなく、手数料や売れるまでの期間と管理費の負担を含めた手取りで比べてください。