再建築不可・借地の空き家でも3000万円控除は使える?要件と注意点
この記事の要点
- 国税庁が示す空き家の3,000万円特別控除の要件に、再建築ができるかどうかは含まれていない
- 対象は昭和56年5月31日以前に建築された家屋で、区分所有建物の登記がされている建物は除かれる
- 売却は令和9年(2027年)12月31日までで、かつ相続開始から3年を経過する日の属する年の12月31日までに行う必要がある
- 相続人が3人以上の場合、令和6年1月1日以後の売却では1人あたりの控除額が2,000万円になる
こんな方に読んでほしい記事です
- 相続した実家が再建築不可、または借地の上に建っていて、空き家の3,000万円控除が使えるのか分からない
- 「壊してから売ると控除が使える」と聞いたが、壊すと建て直せなくなるのが不安
- 期限があると聞いて、いつまでに売ればよいのか確かめたい
空き家の3,000万円特別控除(被相続人居住用財産に係る譲渡所得の特別控除)は、再建築不可の家でも、借地の家でも、使える場合があります。国税庁が示す要件の中に、再建築ができるかどうかは入っていません。分かれ目になるのは、建築時期、売る時期、売り方、建物の登記の形です。
この記事は、読者が実際に抱きやすい疑問を、質問の形にして順に答えます。税額は仮の数字で、最終的な適用の可否は、税務署か税理士の確認が必要です。再建築不可の売却全般は再建築不可物件の売却のコラム、借地の売却は借地権の売却と地主の承諾のコラムで書いています。
Q. 再建築不可の家だと、この特例は使えない?
再建築不可であることだけで、特例が使えなくなることはありません。国税庁のタックスアンサー(No.3306)に挙げられた要件は、昭和56年5月31日以前に建築された家屋であること、相続の開始から3年を経過する日の属する年の12月31日までに売ること、売却代金が1億円以下であることなどです。道路に接しているかどうかは、要件に出てきません。
注意したいのは、特例が使えることと、家が高く売れることは別の話だという点です。再建築不可の家は、住宅ローンが使いにくいため、買主が現金で買える人に絞られ、価格が下がりやすくなります。税金が減っても、売却そのものに時間がかかれば、期限に間に合わなくなることがあります。
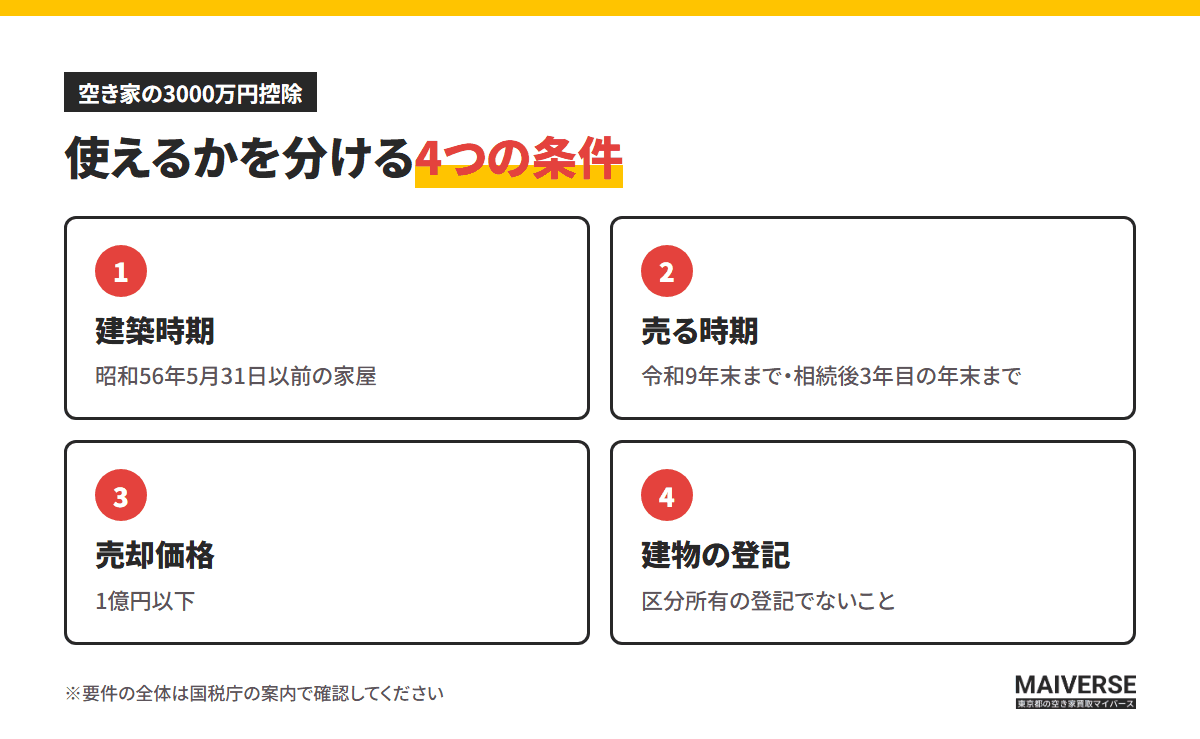
空き家特例の主な条件
- 01古い家であること昭和56年5月31日以前に建築された家屋
- 02期限内に売ること令和9年12月31日まで、かつ相続開始から3年目の年末まで
- 03空き家のままであること相続から売るまで、事業・貸付け・居住に使っていない
Q. 借地の上に建つ家でも、控除は受けられる?
借地の上の家そのものを売る場合、地主の承諾が必要になることがほとんどです。借地権は、建物と一体で売るのが普通で、借地借家法では、借地権を売るときの地主の承諾が得られないときに、裁判所が代わりに許可を与える制度(借地非訟)が用意されています。承諾の手続きに時間がかかると、特例の期限に間に合わない場合があります。
国税庁のNo.3302(マイホームを売ったときの3,000万円特別控除)には、家屋とともに売る敷地や借地権が対象になると書かれています。一方、空き家特例のNo.3306のページでは、借地権の扱いを確認できる記述が見つかりませんでした。借地の空き家に特例を使いたいときは、売買契約の前に、税務署か税理士に借地権つきで適用できるかを確かめてください。
借地の空き家で先にやること
地主に売却の意向を伝える、借地契約書を探す、建物が登記されているかを調べる、の3つです。建物が未登記のままだと、買主への名義変更や借地権の主張に支障が出るため、特例の期限に余裕を持って動いてください。
Q. いつまでに売れば間に合う?(令和9年12月31日の意味)
国税庁の案内では、この特例は「平成28年4月1日から令和9年12月31日までの間に売った場合」に使えるとされています。さらに、相続の開始があった日から3年を経過する日の属する年の12月31日までに売る必要があります。この2つのうち、早い方が実際の期限になります。
相続した時期と期限の例
| 相続した日 | 3年目の年末 | 実際の期限 |
|---|---|---|
| 2023年3月 | 2026年12月31日 | 2026年末 |
| 2024年6月 | 2027年12月31日 | 2027年末 |
| 2025年3月 | 2028年12月31日 | 2027年末 |
※令和9年12月31日以降の延長は、確認できる資料がありません。
2025年に相続した人は、3年目の年末が2028年でも、特例の期間自体が2027年末までのため、2027年末が実質の期限になります。期限が延長されるかどうかは、確認できる資料がなかったため、延長を前提に計画を立てないでください。売ったとみなす日は、引渡しの日か契約の日かで考え方が分かれるため、年末ぎりぎりの契約や引渡しは避けたほうが安全です。
Q. 壊してから売ると、再建築不可の土地はどうなる?
この特例は、家屋を残したまま売る場合と、家屋を取り壊して土地だけを売る場合の2通りがあります。家屋を残して売るなら、売る時点で現行の耐震基準を満たしているか、売った翌年の2月15日までに耐震改修を終える必要があります。誰が耐震改修をするかを含めて、契約の前に税務署か税理士に確認してください。
取り壊して売る場合は、相続のときから取壊しまで、事業・貸付け・居住に使っていないことが必要です。さらに、取壊しから売るまでの間、その土地を建物や構築物の敷地として使っていないことも条件になります。
再建築不可の土地は、一度壊すと、同じ形の建物を建て直せません。更地にしたあとで買い手が見つからず、固定資産税の特例(住宅が建っている土地の税額を軽くする仕組み)も外れて、税負担だけが増える恐れがあります。
家屋を壊してから売る方が、有利?
Q. 兄弟3人で相続した場合の控除額は変わる?
令和6年1月1日以後の売却では、家屋や敷地を取得した相続人が3人以上いるとき、1人あたりの控除額は2,000万円になります。取得した人が1人または2人なら、1人あたり3,000万円です。
つまり、遺産分割協議で誰が家を取得するかが、使える控除額に影響します。兄弟3人の共有にして売るのか、1人が単独で相続して売るのかは、控除の点では差が出る場合があります。遺産分割は、特例の面だけでなく、他の財産との釣り合いも含めて決める必要があるため、税理士に相談しながら進めてください。
相続人が複数いる場合の進め方は相続人が複数いる場合のページ、相続の全体の流れは相続の流れのページで案内しています。
Q. 特例が使えると、税金はどのくらい変わる?
次の計算は、相続した再建築不可の家を、取得費が不明なまま900万円で買取業者に売った仮の例です。所有期間は5年を超え、仲介手数料はかからないものとします。
特例の有無で税額が変わる例
※仮の数字です。他の所得や費用で変わります。
国税庁の説明では、取得費が分からない場合は、売却額の5%を取得費にできます。900万円の5%の45万円を取得費とすると、譲渡所得は855万円です。税率は所得税15%、復興特別所得税、住民税5%を合わせて約20.315%なので、税額はおよそ174万円になります。
特例が使えれば、855万円から最高3,000万円が引かれ、課税される所得はなくなります。ただし、取壊し費用や測量費などの譲渡費用が加わる場合は、金額が変わります。買取業者に売るか、仲介で売るかによっても手取りの計算は変わるため、見積りを複数取って比べてください。
Q. 空き家のまま貸したり、少し住んだりしても大丈夫?
特例の要件には、相続のときから売るときまで、その家屋を事業、貸付け、居住に使っていないことが含まれます。相続したあとに「期限まで少し貸しておこう」「一時的に片付けのために住もう」と考えると、特例が使えなくなる恐れがあります。
また、被相続人の方が亡くなる直前まで、その家に一人で住んでいたことも前提です。老人ホームに入っていた場合などは、一定の条件を満たせば対象になることがありますが、条件が細かいため、事前に税務署か税理士で確かめてください。家財の整理や遺品整理は、使っていることにはならないとされるのが一般的ですが、片付けの期間が長引く場合は、状況を記録しておくと説明しやすくなります。
Q. 何から手をつければ、期限に間に合う?
まず、特例が使える家かどうかの確認から始めます。建築時期は登記事項証明書で、昭和56年5月31日以前かどうかを見ます。区分所有の登記がされている建物は対象外になる点にも注意してください。長屋やマンションのような建物は、登記の形で結果が変わります。
次に、市区町村へ「被相続人居住用家屋等確認書」の交付を申請します。この書類は確定申告に添付するもので、取得に日数がかかる場合があるため、売買契約の前に動いておくと安心です。そのうえで、売却の方法(現状のまま売る、買取、取壊し後に売る)と税額を比べます。
相続した空き家の手続き費用は、当社が全額負担します
MAIVERSEは、相続空き家の売却で、遺産分割協議から相続登記・売却完了までの手続き費用を全額負担しています。宅地建物取引士が直接ご相談に対応し、弁護士・司法書士・税理士とも連携しているため、特例の適用が気になる場合も、税理士につなぎながら進められます。事務所は中央区東日本橋で、中央区・墨田区・江戸川区・台東区・江東区の城東エリアに特化しています。
再建築不可の実家を売る前に、確かめたい3つのこと
特例が使えるかどうかは、売る前にしか確かめられません。契約の前に、次の3つを手元にそろえてください。
- 登記事項証明書で、建築時期と、区分所有の登記かどうかを確認した
- 相続の開始日から、売却の期限(令和9年12月31日と、3年目の年末の早い方)を数えた
- 壊す前に、現状のまま売る場合の税額と、壊した場合の税額を比べた
相続の手続きが滞ると、特例の期限にも影響します。登記の放置のリスクは相続登記を放置するリスクのページで案内しています。家族の状況から、トラブルになりやすい点を先に洗い出したい場合は、相続トラブルのリスク診断をご利用ください。相続した空き家の無料相談会は空き家の無料相談会で開いています。
参考資料(2026年10月確認)
よくある質問
- Q家を壊してから売ると、再建築不可の土地でも3000万円控除は使えますか?
- A取壊し後に敷地を売る場合は、取壊しから売るまでの間、その土地を建物や構築物の敷地として使っていないことなどが要件です。ただし再建築不可の土地は、壊すと建物を建て直せないため、売れる相手が限られます。壊す前に、現状のまま売る方法と税額を比べてください。
- Q相続人が兄弟3人で、1人が売る場合の控除額はいくらですか?
- A令和6年1月1日以後の売却では、その家屋や敷地を取得した相続人が3人以上のとき、控除額は1人あたり2,000万円になります。3人で取得したのか、1人が単独で取得したのかで扱いが変わるため、遺産分割の前に税理士へ確認してください。
- Q買取業者に売る場合でも、3000万円控除は使えますか?
- A売る相手が不動産会社であること自体は、要件に入っていません。ただし、親子や夫婦など特別の関係がある人への売却は対象外とされる特例が多いため、売却先との関係は確認が必要です。
- Q空き家特例を使う場合、確定申告に何が必要ですか?
- A確定申告に添付する書類には、市区町村が発行する被相続人居住用家屋等確認書などがあります。取得に時間がかかる場合があるため、売買契約の前に、家屋のある区の窓口で必要書類と期間を確かめておくと安心です。
- Q特例が使えなかった場合、税金はどのくらいになりますか?
- A所有期間が5年を超える場合、売却益に対する税率は約20.315%です。取得費が不明で売却額の5%を取得費にした場合、900万円で売ると税額は約174万円になる、というのが目安です。