底地の売却|地主が手放す5つの方法と価格の目安、税金の計算例
この記事の要点
- 底地は借地人の承諾なしに売却でき、借地人が登記された建物を持っていれば地主の地位と敷金を返す義務は買主に移る(民法605条の2)
- 相続税では底地(貸宅地)を自用地の価額から借地権の価額を引いて評価するが、実際の売却価格はこの評価額を下回ることが多い
- 高く売りやすいのは借地人への売却と借地人との同時売却で、等価交換は要件を満たせば固定資産の交換の特例を使える
- 相続した底地を相続税の申告期限の翌日以後3年以内に売ると、払った相続税の一部を取得費に加算できる
こんな方に読んでほしい記事です
- 親から相続した土地に他人の家が建っていて、地代を受け取っている
- 地代から固定資産税を払うと手元にほとんど残らず、手放すか迷っている
- 底地を売ったらいくらになり、税金がどのくらいかかるのか知りたい
底地(借地人に貸している土地の所有権)は、借地人の承諾なしに売却できます。借地人が建物の登記を備えていれば、底地を売ると、地主としての立場はそのまま買主に移ります(民法605条の2)。
一方で、底地だけを第三者に売ると、価格は更地の何分の一にもならないことがあります。いちばん高く売りやすいのは、借地人に買ってもらうか、借地人と一緒に土地全体を売る方法です。この記事では、地主の立場から、手放す5つの方法の違い、価格が低くなる理由と相続税評価との差、売ったときの税金の計算までを順に説明します。
底地は借地人の承諾なしに売れる。買主に引き継がれるもの
借地人が土地の権利を売るときは地主の承諾が要りますが、反対に地主が底地を売るときに借地人の承諾は要りません。底地は地主の所有物で、売っても借地人が土地を使い続ける権利は変わらないためです。
民法605条の2は、借地人が借地借家法10条の対抗要件(借地の上に借地人名義で登記された建物があること)を備えている場合、土地が売られると貸主の地位は買主に移ると定めています。地代の額や契約期間などの条件も、そのまま買主に引き継がれます。
預かっている敷金・保証金も買主に移る
同じ条文の4項により、貸主の地位が移ると、敷金を返す義務も買主が引き継ぎます。契約のときに借地人から保証金や敷金を預かっている場合は、その額を売買代金の中で精算するのが一般的です。古い契約では預かり金の有無が分からなくなっていることもあるため、契約書と過去の記録で確かめておいてください。
名義変更の登記と、借地人への通知
買主が借地人に「自分が新しい地主だ」と主張するには、所有権の移転登記が必要です(民法605条の2第3項)。売却が終わったら、地主が代わったことと、今後の地代の振込先を借地人に書面で知らせます。その月の地代は、引き渡し日を境に日割りで精算することが多いです。
売る側の義務ではありませんが、長年付き合ってきた借地人には、売却が決まる前に一言伝えておく方が関係はこじれにくくなります。後で説明するように、借地人自身が底地を買いたいと考えている場合もあるからです。
底地の値段が、更地の何割にもならない理由
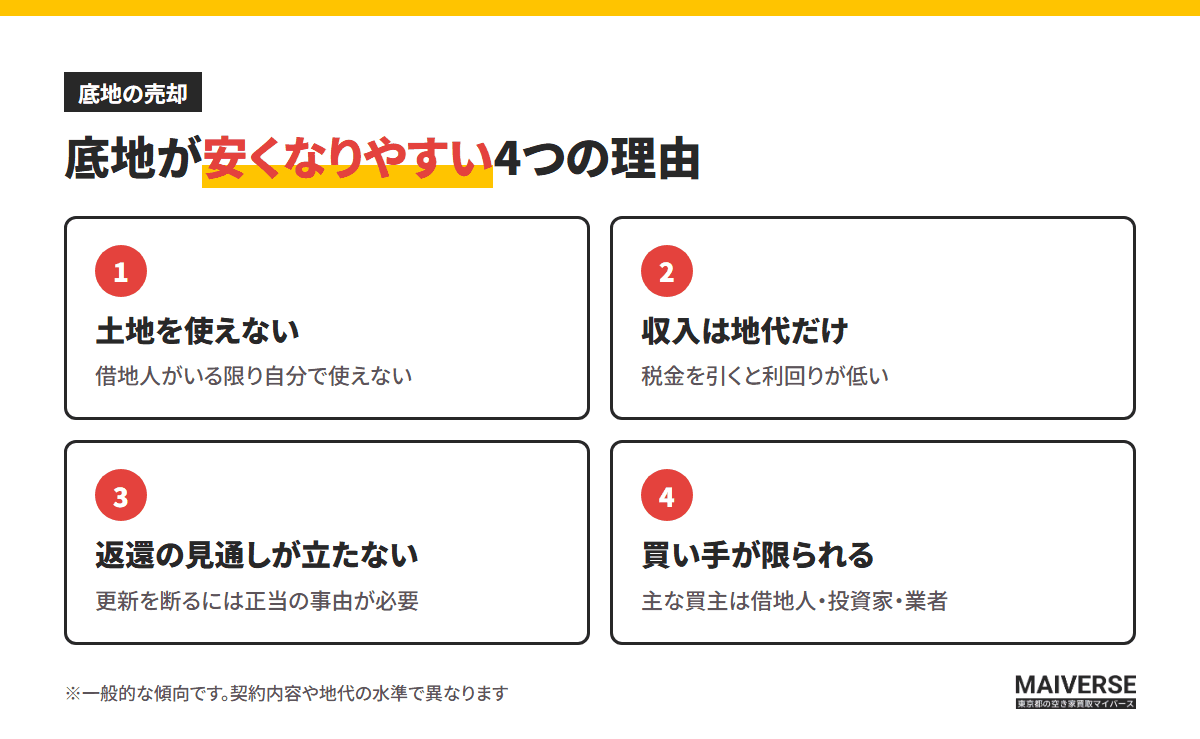
底地の価格が低くなるのは、買った人が土地を自由に使えず、受け取れるのは地代だけだからです。地主の側から更新を断るには「正当の事由」が必要で(借地借家法6条)、土地が返ってくる時期の見通しは立ちにくくなります。
地代と税金を並べると、利回りの低さが見える
仮に、年間の地代が60万円、その土地の固定資産税と都市計画税が合わせて年20万円だとします。地主の手元に残るのは年40万円です。
この底地を2,000万円で買う人から見ると、利回りは年2%です。地代の値上げが見込めず、建物の買い取りや更新の交渉といった手間もかかることを考えると、投資として買う人はもっと高い利回りを求めます。その分、価格は下がることになります。
相続税の評価額と、実際に売れる価格は別物
国税庁の説明では、借地権が設定された土地(貸宅地)の相続税評価額は、「自用地としての価額 − 自用地としての価額 × 借地権割合」で計算します。たとえば自用地としての価額が6,000万円で借地権割合が60%なら、底地の評価額は2,400万円です。
ところが、実際に底地だけを第三者に売ると、この評価額を下回る価格になることが多いと言われます。相続税は評価額の2,400万円を基に課税されるのに、売ったら1,500万円にしかならない、ということが起こり得ます。納税のために底地を売る予定があるなら、申告の前に実際の売却価格の目安を確かめておくと安心です。
なお、借地権の取引の慣行がないと認められる地域では、貸宅地は借地権割合を20%として評価します。相続税の評価の考え方や借地権側の評価は、借地権の相続のコラムでも説明しています。
底地を手放す5つの方法を比べる
底地を手放す方法は、誰に、どんな形で売るかで5つに分かれます。価格と、借地人の協力がどこまで必要かが大きな違いです。
底地を手放す5つの方法
| 価格の傾向 | 借地人の協力 | かかる期間 | |
|---|---|---|---|
| 借地人に売る | 高めになりやすい | 買う意思と資金 | 交渉次第 |
| 同時売却 | 最も高くなりやすい | 一緒に売る合意 | 交渉次第 |
| 等価交換 | 土地の一部が完全所有に | 分け方の合意 | 測量・分筆で長め |
| 投資家に売る | 地代の水準次第 | 不要 | 買主探しで長め |
| 買取業者に売る | 低めになりやすい | 不要 | 短い |
※一般的な傾向です。地代の水準、契約の内容、借地人との関係で大きく変わります。
価格については公的な相場がなく、業界で言われる目安として、借地人に売る場合は更地価格の3〜5割程度、底地だけを買取業者に売る場合は1〜2割程度といった幅が紹介されています。どの方法でも、地代の水準や残りの契約期間で上下するため、あくまで出発点の数字として見てください。
借地人に、底地を買う意思と資金がある?
判断の起点は、借地人がどうしたいかです。借地人が住み続けたいのか、自分も手放したいのか、底地を買い取りたいのかで、選べる方法が絞られます。地主の側だけで方法を決めず、まず借地人の意向を確かめることから始めてください。
借地人に買ってもらうなら、何から話すか
借地人が底地を買うと、借地権と合わせて完全な所有権になります。地代の支払いがなくなり、建て替えや売却のたびに地主の承諾を得る必要もなくなるため、借地人にとって利点の大きい取引です。
借地人が払える価格と、地主が受け取りたい価格の差
底地と借地権が一つになると、土地全体の価値は、底地と借地権を別々に持っていたときの合計より高くなります。不動産鑑定では、このように一つにまとまることで価値が増える取引の価格を「限定価格」と呼び、増えた分を両者でどう分けるかが価格の話し合いの中心になります。
地主は「更地に近い価値がある」と考え、借地人は「相続税の評価額程度」と考えて、金額に大きな開きが出ることがよくあります。当事者だけで話すと感情的になりやすいため、不動産鑑定士の評価や、借地の取引に慣れた不動産会社の査定を間に置くと話を進めやすくなります。
借地人の資金をどうするか
借地人が高齢だったり、まとまった資金がなかったりすると、話はそこで止まります。借地人が金融機関から借り入れて買う場合は、融資の審査に時間がかかるため、契約の期限に余裕を持たせておく必要があります。借地人の子どもが買い手になる形で話がまとまることもあります。
借地人が複数いる底地
一つの土地を複数の借地人に貸している場合は、借地人ごとに区画を分けて売ることになります。土地を分ける登記(分筆)には測量が必要で、境界の確認に隣の土地の所有者の立ち会いが要ることもあります。全員が同じ時期に買えるとは限らないため、買う意思のある借地人から順に進め、残った区画は別の方法で売る、という段階的な進め方もあります。
同時売却と等価交換で、土地を「普通の土地」に戻して売る
底地と借地権を一つに戻すと、買主は土地を自由に使えるため、普通の土地に近い価格で売れる可能性があります。そのための方法が、同時売却と等価交換です。
同時売却:借地人と一緒に第三者へ売る
地主の底地と借地人の借地権を、同じ買主にまとめて売る方法です。借地人も建物を手放して退去することになるため、借地人自身が売りたい、または住み替えたいと考えている場合に成り立ちます。
難しいのは、売却代金を地主と借地人でどう分けるかです。路線価図の借地権割合で分ける考え方もありますが、それが決まりというわけではなく、最終的には話し合いで決めます。分け方の合意を売り出す前に書面にしておかないと、買主が見つかった後で話が崩れることがあります。
等価交換:土地を分けて、それぞれ完全な所有権に
土地を分筆し、地主が底地の一部を、借地人が借地権の一部を互いに渡して、それぞれが一部の土地を完全な所有権で持つ方法です。たとえば、地主が4割の区画を、借地人が6割の区画を自分の土地として持つ、といった形になります。
国税庁の説明では、固定資産の交換の特例の対象となる「土地」には借地権も含まれます。交換する資産をどちらも1年以上持っていたこと、交換後も同じ用途で使うこと、交換する資産の時価の差が高い方の20%以内であることなどの要件を満たせば、交換による譲渡はなかったものとして扱われます(差額を現金で受け取った場合、その部分には課税されます)。交換で手にした区画は、その後自由に使うことも、普通の土地として売ることもできます。
ただし、土地の形や面積によっては、分けた後の区画が狭すぎて建物を建てにくくなることがあります。測量と分筆の費用、時間もかかるため、ある程度の広さがある土地で検討される方法です。
底地だけを第三者に売る:投資家と買取業者
借地人が底地を買わず、自分も手放す予定がない場合は、底地だけを第三者に売ることになります。買主は、地代収入を目当てにする投資家か、底地の取引を専門にする買取業者です。
投資家に売る場合
投資家は、地代収入と、将来借地権を買い取れる可能性を見て価格を決めます。地代が周りの相場に比べて妥当な水準にあり、滞納がなく、契約書がそろっている底地ほど評価されやすくなります。買主の数が限られるため、仲介で売りに出しても、買い手が見つかるまでに時間がかかることがあります。
買取業者に売る場合
底地の買取業者は、借地人との交渉や将来の権利の整理を自社で引き受ける前提で買い取ります。その手間とリスクの分、価格は低めになりますが、借地人の協力がなくても売れ、短い期間で現金にできます。相続人が多く管理の負担が大きい場合や、借地人との関係が難しい場合に選ばれやすい方法です。
地主として気になるのは、売った後に借地人がどう扱われるかでしょう。売却後に地代や更新料の条件をどう扱う方針なのかを、売る前に買主に尋ねておくと、長年の借地人との関係を損なわずに手放せます。
価格が下がりやすい底地
契約書が見当たらない、地代が何十年も改定されていない、地代の滞納がある、借地人が亡くなって建物の相続が済んでいない、といった状況は、どの買主にとっても不安材料になり、価格が下がる原因になります。売る前に整えられるものは整えておくと、査定額の差が縮まることがあります。
底地を売ったときの税金と、手元に残る金額
底地を売って利益が出ると、譲渡所得として所得税と住民税がかかります。売却益は、売った金額から取得費(土地を手に入れたときの代金など)と譲渡費用(仲介手数料や印紙税など)を引いて計算します。
長期か短期かで、税率が倍近く変わる
売った年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得で、所得税15%と住民税5%に復興特別所得税を加えた20.315%です。5年以下なら短期譲渡所得で、所得税30%と住民税9%などを合わせて39.63%になります。
相続で取得した底地は、亡くなった人が取得した時期をそのまま引き継ぎます。何代も前から持っている底地なら、相続した直後に売っても長期譲渡になります。
取得費が分からない底地は「売った金額の5%」になる
先祖代々の底地では、いくらで手に入れたのか分からないことがほとんどです。その場合は、国税庁の説明どおり、売った金額の5%を取得費にできます。取得費が小さい分、売却益が大きくなり、税金も重くなりがちです。
相続税を払っていれば、取得費に加算できる特例がある
相続で取得した底地を、相続税の申告期限の翌日以後3年を経過する日までに売った場合、払った相続税のうち底地に対応する分を取得費に加えられます。加える額は「相続税額 × 売った財産の相続税評価額 ÷ 相続で取得した財産の価額の合計など」で計算します。
2,000万円で売った場合の計算例
※計算例です。長期譲渡(20.315%)、取得費は売却額の5%(100万円)、仲介手数料は上限額(税込72.6万円)、印紙税は軽減後の1万円で計算。測量費や登記費用は含みません。
計算の中身を説明します。取得費が分からない場合、売却益は2,000万円から取得費100万円と譲渡費用73.6万円を引いた1,826.4万円で、税金は約371万円です。
この底地を相続したときに相続税を1,000万円払っており、底地の相続税評価額が2,400万円、相続で取得した財産の合計が2億円だったとします。取得費に加えられる額は1,000万円 × 2,400万円 ÷ 2億円で120万円になり、売却益は1,706.4万円、税金は約347万円に下がります。この特例には売る期限があるため、相続税を払った底地を売るかどうかは早めに決めておく方が有利です。
なお、自分が住んでいる家を売ったときの3,000万円特別控除は、地主が住んでいない底地には使えません。等価交換で交換の特例を使う場合や、相続税の申告が絡む場合は、税理士に計算してもらってから判断してください。
売る前にそろえる書類と、売却までの流れ
底地の売却は、普通の土地より確かめることが多く、準備に時間がかかります。最初にそろえておきたいのは、土地の登記事項証明書、土地賃貸借契約書、地代の入金記録、固定資産税の納税通知書、測量図です。借地人が複数いる場合は、借地人ごとの区画・地代・契約期間の一覧を作っておくと、査定が正確になります。
底地を売るまでの流れ
- 契約と登記を確認契約期間・地代・預かり金・建物の名義
- 査定を受け、方法を絞る借地人に売る場合と第三者に売る場合を比べる
- 借地人の意向を確かめる買いたいか、手放したいか、住み続けたいか
- 必要なら測量・境界確認分筆や区画ごとの売却では欠かせない
- 売買契約預かり金の引継ぎと地代の精算方法を明記
- 決済・登記・借地人への通知新しい地主と地代の振込先を書面で伝える
※買取業者に売る場合は、3と4を省いて短期間で進むことがあります。
契約書が見つからない場合でも、地代の入金記録や借地人が持っている契約書の写しから、契約の内容をたどれることがあります。建物の登記名義が亡くなった借地人のままになっている場合は、借地人側の相続の状況も確かめておく必要があります。借地人の側から見た売却の手順は、借地権付き建物の売却と地主の承諾のコラムで説明しています。
底地を次の世代に残すか、今手放すかを決める前に確かめたい3つのこと
底地は、持ち続けても地代以外の収入がなく、相続のたびに権利が複雑になりやすい財産です。売るか持ち続けるかを決める前に、次の3点を確かめておくと判断を誤りにくくなります。
1つ目は、名義が今の所有者になっているかです。亡くなった親の名義のままなら、2024年4月から義務になった相続登記を先に済ませる必要があります。名義が整っていないと、売買の契約も決済もできません。
2つ目は、相続人どうしで共有にしないことです。底地を兄弟で共有すると、売るには全員の同意が必要になり、次の相続で共有者がさらに増えていきます。遺産分割の段階で、誰が引き継ぐか、売ってお金で分けるかを決めておくと、後の負担が軽くなります。相続全体の段取りは相続の流れのページにまとめています。
3つ目は、地代が今の水準として妥当かです。周りの地代や税負担と比べて低すぎる場合、借地借家法11条により増額を求めることができます。話し合いがまとまらず裁判所の手続きに進む場合は、訴えを起こす前にまず調停を申し立てる決まりになっています(民事調停法24条の2)。地代を見直してから売るか、今の地代のまま売るかで、買主の評価も変わります。
借地人との関係も含めて、底地の手放し方をご相談いただけます
MAIVERSEでは宅地建物取引士が直接ご相談をお受けし、契約内容や地代の状況を確認したうえで、借地人への売却・同時売却・当社での買取などの選択肢を比べてご提案します。弁護士・司法書士・税理士と連携しており、相続した底地の場合は遺産分割協議から相続登記・売却完了までの手続き費用を当社が全額負担します。中央区・墨田区・江戸川区・台東区・江東区の城東エリアに特化しています。
借地人に話を切り出す前の段階でも、訳アリ物件の無料相談会でご相談いただけます。
参考資料(2026年10月確認)
よくある質問
- Q地代を滞納している借地人がいても、底地は売れますか?
- A売ることはできますが、買主にとっては不安材料になるため価格は下がりやすくなります。売るまでの未払い地代を売主が受け取るのか、買主に引き継ぐのかは、売買契約の中で決めておく必要があります。
- Q借地人に底地を相場より安く売っても問題はありませんか?
- A個人の借地人が時価より著しく低い価額で底地を買った場合、時価との差額は売主からの贈与とみなされ、借地人に贈与税がかかることがあります。親しい借地人に安く譲りたい場合も、不動産鑑定や査定で時価を確かめたうえで価格を決めてください。
- Q借地人から「建物を買い取ってほしい」と言われました。応じる義務はありますか?
- A借地借家法の建物買取請求は、借地権の期間が満了して契約が更新されない場合などに認められるもので、契約の途中で申し出があっても応じる義務はありません。ただ、借地権を買い戻せれば土地は完全な所有権に戻り、底地のまま売るより高く売りやすくなるため、話し合う価値はあります。
- Q底地を売ることを、借地人に事前に知らせる必要はありますか?
- A法律上、売る前に借地人へ知らせる義務や承諾を得る義務はありません。ただ、借地人が自分で買いたいと考えていることもあるため、第三者に売る前に意向を聞いておくと、高く売れる機会を逃さずに済みます。
- Q地主が高齢で判断能力に不安があります。家族が代わりに底地を売れますか?
- A本人の判断能力が十分でないと、家族であっても本人に代わって売買契約を結ぶことはできません。成年後見制度を使うなどの手続きが必要になるため、判断能力があるうちに方針を決めておくか、早めに司法書士や弁護士に相談してください。